سرمایهگذاری در طلا یعنی بخشی از پسانداز را به طلا یا ابزارهای مبتنی بر طلا تبدیل کنید. هدف معمولاً حفظ ارزش پول در برابر تورم و کاهش ارزش ریال است، نه سود سریع. این کار از چند راه ممکن است: طلای آبشده و شمش، سکه، طلای زینتی، صندوق طلا، گواهی سپرده و طلای آنلاین. هر کدام از این روشها هزینه، نقدشوندگی و ریسک متفاوتی دارد. در این راهنما ساده و شفاف بررسی میکنیم که چرا مردم سراغ طلا میروند، ارزش طلا در بازار ایران از کجا میآید و روشها در یک جدول چه تفاوتی دارند. بعد مزایا و ریسکها را کنار هم میگذاریم.
چرا مردم در طلا سرمایهگذاری میکنند؟
برای بیشتر خانوادههای ایرانی، طلا قبل از آنکه «سرمایهگذاری» باشد، راهی برای نگه داشتن ارزش پسانداز بوده است. وقتی تورم سالها بالا میماند، پولی که در حساب بانکی میماند قدرت خریدش را کمکم از دست میدهد. طلا داراییای است که ارزشش به یک پول خاص بستگی ندارد و در سطح جهانی معامله میشود.
طلا برای حفظ ارزش؛ انتظار واقعبینانه چیست؟
در بسیاری از دورههای بلندمدت، قیمت طلا در ایران همراه با تورم و نرخ ارز بالا رفته است. برای همین خیلیها از طلا برای حفظ ارزش پساندازشان استفاده میکنند. اما «بسیاری از دورهها» به معنی «همیشه» نیست. دورههایی بوده که قیمت طلا ماهها یا سالها ثابت مانده یا پایین آمده است. کسی که در اوج قیمت خریده، ممکن است مدت زیادی منتظر مانده باشد تا به قیمت خریدش برگردد.
طلای داخلی از کجا ارزش میگیرد؟
قیمت طلا در ایران بیشتر از دو عامل اثر میگیرد: انس جهانی (Ounce)، یعنی قیمت هر انس تروا (۳۱٫۱ گرم) طلای خالص به دلار، و نرخ دلار در بازار آزاد. یک محاسبه ساده نشان میدهد این دو چطور با هم ترکیب میشوند. اعداد زیر فرضی است:
- انس جهانی را ۴٬۰۰۰ دلار و نرخ دلار را ۱۰۰ هزار تومان در نظر بگیرید.
- ارزش یک انس به تومان: ۴٬۰۰۰ × ۱۰۰٬۰۰۰ = ۴۰۰ میلیون تومان.
- ارزش هر گرم طلای خالص: ۴۰۰ میلیون ÷ ۳۱٫۱ ≈ ۱۲٫۸۶ میلیون تومان.
- ارزش هر گرم طلای ۱۸ عیار (۷۵۰ در هزار): ۱۲٫۸۶ × ۰٫۷۵ ≈ ۹٫۶۵ میلیون تومان.
به این عدد «ارزش ذاتی» میگویند. اگر قیمت بازار از ارزش ذاتی بالاتر باشد، به فاصله این دو حباب میگویند. حباب ممکن است با هیجان بازار یا کمبود عرضه بزرگ شود و با آرام شدن بازار از بین برود. بنابراین حتی اگر انس و دلار ثابت بمانند، کوچک شدن حباب میتواند ارزش دارایی شما را کم کند.
انگیزههای دیگر
بعضیها طلا را برای متنوع کردن سبد دارایی نگه میدارند تا همه پساندازشان به یک بازار وابسته نباشد. بعضی دیگر به نقدشوندگی نسبتاً خوب آن اهمیت میدهند. گروهی هم طلا را برای هدف مشخصی مثل جهیزیه یا هدیه کنار میگذارند. هر کدام از این انگیزهها روش مناسب خودش را میطلبد.
روشهای سرمایهگذاری در طلا
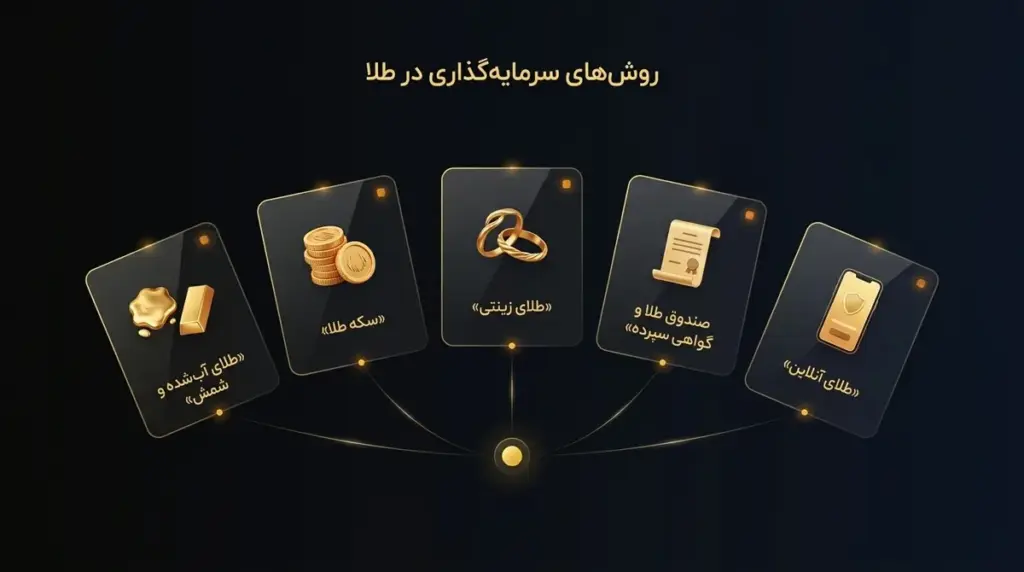
همه این روشها به طلا مربوطاند، اما شکل مالکیت، هزینهها و ریسکهایشان یکسان نیست. در ادامه هر روش را کوتاه معرفی میکنیم و برای جزئیات بیشتر به مقاله اختصاصیاش لینک میدهیم.
طلای آبشده و شمش
طلای آبشده، طلایی است که ذوب و به شکل قطعه درآمده و عیار و وزنش در آزمایشگاه تعیین و روی آن انگ زده شده است. در بازار داخلی معمولاً ۱۸ عیار است و اجرت ساخت ندارد، اما ممکن است کارمزد معامله و هزینه ریگیری داشته باشد. شمش هم معمولاً همین منطق را دارد، با این تفاوت که عیار بالاتر و استاندارد مشخصی دارد. برای آشنایی کامل، مقاله طلای آبشده چیست را بخوانید.
سکه طلا
سکههای بانک مرکزی، مثل سکه تمام بهار آزادی با وزن حدود ۸٫۱۳۳ گرم و عیار ۹۰۰، از شناختهشدهترین شکلهای طلا در ایران هستند. سکه نقدشوندگی بالایی دارد. در عوض قیمتش معمولاً حباب دارد، یعنی از ارزش طلای داخلش گرانتر است و این حباب ممکن است تغییر کند. تفاوت این دو گزینه را در مقاله طلای آبشده یا سکه بررسی کردهایم.
طلای زینتی
زیورآلات هم از طلا ساخته میشوند، اما هنگام خرید علاوه بر ارزش طلا، اجرت ساخت، سود فروشنده و مالیات بر ارزش افزوده میپردازید. هنگام فروش این هزینهها برنمیگردد و معمولاً فقط وزن و عیار طلا محاسبه میشود. برای همین طلای زینتی بیشتر کالای مصرفی و زینتی است تا ابزار پسانداز. اگر هدف شما فقط حفظ ارزش است، این هزینهها را جدی بگیرید.
صندوق طلا و گواهی سپرده
صندوق طلا یک صندوق سرمایهگذاری بورسی است که داراییاش بیشتر در ابزارهای مبتنی بر طلا سرمایهگذاری میشود. برای خرید واحدهایش به کد بورسی و حساب کارگزاری نیاز دارید و کارمزد معامله و هزینههای مدیریت صندوق را میپردازید. مقایسه این روش با طلای فیزیکی را در مقاله طلای آبشده یا صندوق طلا ببینید.
گواهی سپرده، سندی است که در بورس کالا معامله میشود و مالکیت مقدار مشخصی سکه یا شمش را نشان میدهد که در انبار مورد تأیید بورس نگهداری میشود. این گواهی در شرایط مشخص قابل تبدیل به طلای فیزیکی است. سازوکار و هزینههایش را در مقاله گواهی سپرده طلا توضیح دادهایم.
طلای آنلاین
در طلای آنلاین، طلا را از طریق یک پلتفرم معامله میکنید و داراییتان به شکل موجودی حساب نمایش داده میشود، در حالی که طلای فیزیکی نزد پلتفرم نگهداری میشود. در این روش معمولاً میتوانید کسری از گرم را هم معامله کنید و در بعضی پلتفرمها امکان تحویل فیزیکی هم وجود دارد. مهمترین نکته، بررسی اعتبار و شفافیت طرف مقابل است. تفاوت طلای آنلاین با مفاهیم مشابه را در مقاله طلای دیجیتال بخوانید.
مقایسه روشها در یک جدول
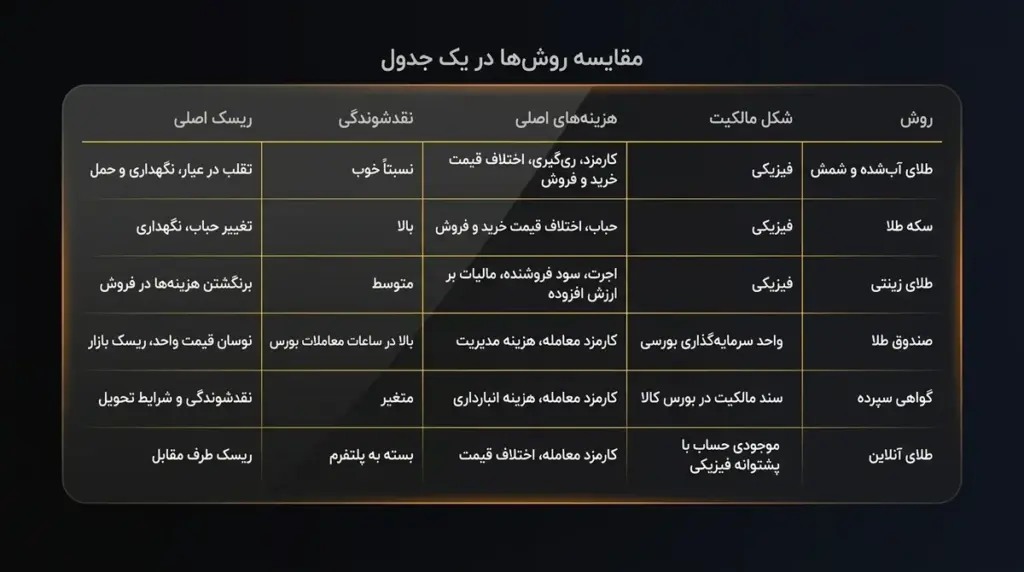
جدول زیر تصویر کلی هر روش را نشان میدهد. جزئیات هزینهها در بازار و نزد ارائهدهندگان مختلف متفاوت است و ممکن است تغییر کند.
| روش | شکل مالکیت | هزینههای اصلی | نقدشوندگی | ریسک اصلی |
|---|---|---|---|---|
| طلای آبشده و شمش | فیزیکی | کارمزد، ریگیری، اختلاف قیمت خرید و فروش | نسبتاً خوب | تقلب در عیار، نگهداری و حمل |
| سکه طلا | فیزیکی | حباب، اختلاف قیمت خرید و فروش | بالا | تغییر حباب، نگهداری |
| طلای زینتی | فیزیکی | اجرت، سود فروشنده، مالیات بر ارزش افزوده | متوسط | برنگشتن هزینهها در فروش |
| صندوق طلا | واحد سرمایهگذاری بورسی | کارمزد معامله، هزینه مدیریت | بالا در ساعات معاملات بورس | نوسان قیمت واحد، ریسک بازار |
| گواهی سپرده | سند مالکیت در بورس کالا | کارمزد معامله، هزینه انبارداری | متغیر | نقدشوندگی و شرایط تحویل |
| طلای آنلاین | موجودی حساب با پشتوانه فیزیکی | کارمزد معامله، اختلاف قیمت | بسته به پلتفرم | ریسک طرف مقابل |
چطور از این جدول استفاده کنیم؟
هیچ ردیفی در این جدول «بهترین» نیست. انتخاب به شرایط شما بستگی دارد. پیش از تصمیم، این سؤالها را از خودتان بپرسید:
- افق زمانی من چقدر است؟ چند ماه یا چند سال؟
- آیا میخواهم طلا را فیزیکی در اختیار داشته باشم و امکان نگهداری امن آن را دارم؟
- آیا کد بورسی دارم و با معامله در بورس راحت هستم؟
- اگر ناگهان به پول نیاز پیدا کنم، با چه سرعت و هزینهای میتوانم داراییام را نقد کنم؟
- هزینه کل رفت و برگشت، یعنی مجموع هزینه خرید و فروش، در هر روش چقدر است؟
مزایای سرمایهگذاری در طلا
طلا مزایای واقعی دارد، به شرطی که آنها را بدون اغراق ببینیم. هر مزیت زیر یک «اما» هم دارد:
- حفظ ارزش در بلندمدت: طلا در بسیاری از دورههای طولانی همراه با تورم و نرخ ارز حرکت کرده است، اما در کوتاهمدت ممکن است کاملاً خلاف انتظار حرکت کند.
- تنوعبخشی: طلا همیشه همجهت با سایر داراییها حرکت نمیکند و میتواند بخشی از ریسک سبد را متعادل کند، اما خودش هم ریسک دارد.
- شناختهشده و قابلفهم بودن: بیشتر مردم با طلا آشنا هستند و ارزشش را درک میکنند. همین آشنایی گاهی باعث میشود ریسکهایش دستکم گرفته شود.
- نقدشوندگی نسبتاً خوب: طلا در بیشتر شرایط خریدار دارد، اما قیمت فروش معمولاً از قیمت خرید پایینتر است.
- مستقل بودن از بدهی اشخاص: طلای فیزیکی، برخلاف سپرده یا اوراق، به توان بازپرداخت یک نهاد وابسته نیست. البته در روشهای غیرفیزیکی، ریسک طرف مقابل دوباره مطرح میشود.
- امکان شروع با مبالغ متفاوت: از کسری از گرم در طلای آنلاین تا شمشهای سنگین.
ریسکهای سرمایهگذاری در طلا
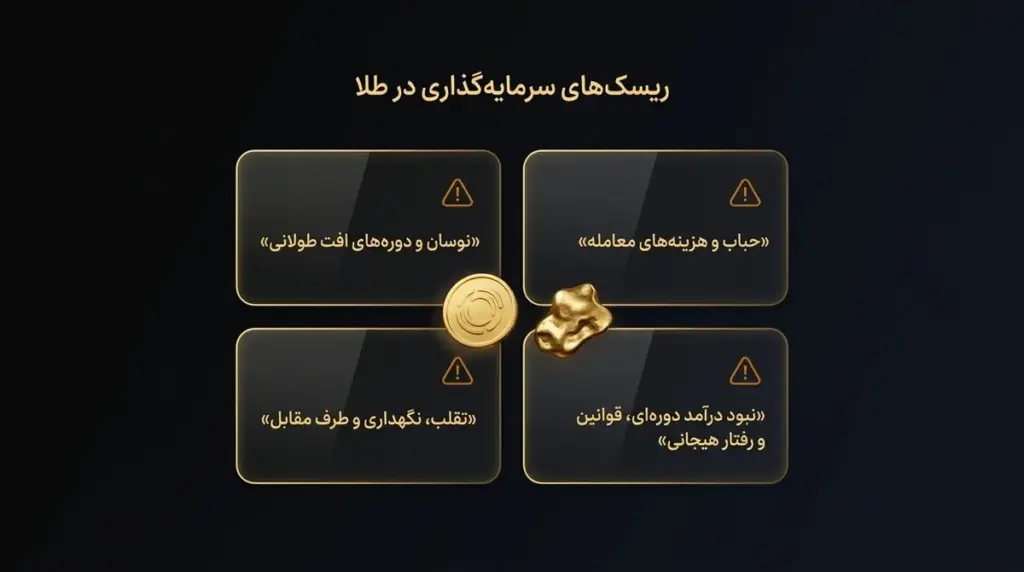
شناختن ریسکها به معنی ترسیدن از طلا نیست. یعنی با چشم باز تصمیم بگیرید. اینها مهمترین ریسکها هستند:
نوسان و دورههای افت طولانی
طلا هم مثل هر دارایی دیگری نوسان دارد. برای نمونه، انس جهانی پس از اوج سال ۲۰۱۱ چند سال در روند نزولی بود. در بازار داخلی هم اگر نرخ ارز مدتی ثابت بماند یا پایین بیاید، ارزش طلا به تومان ممکن است ثابت بماند یا کم شود. کسی که به پولش در کوتاهمدت نیاز دارد، بیش از دیگران در معرض این ریسک است.
حباب و هزینههای معامله
اگر هنگام خرید حباب بزرگ باشد و بعد کوچک شود، حتی با ثابت ماندن انس و دلار زیان میکنید. اجرت در زیورآلات، کارمزد معامله، هزینه ریگیری و اختلاف قیمت خرید و فروش هم بخشی از بازده را میگیرند. این هزینهها در بازههای کوتاه اثر بیشتری دارند.
تقلب، نگهداری و طرف مقابل
- تقلب و عیار: خرید از افراد ناشناس یا بدون انگ و فاکتور معتبر، خطر طلای کمعیار یا تقلبی دارد.
- نگهداری فیزیکی: نگهداری در خانه ریسک سرقت و گم شدن دارد و صندوق امانات هم هزینه دارد.
- ریسک طرف مقابل: در صندوق، گواهی سپرده و طلای آنلاین، به عملکرد درست یک نهاد یا پلتفرم وابستهاید. مجوزها و شفافیت آن را بررسی کنید.
نبود درآمد دورهای، قوانین و رفتار هیجانی
طلا سود یا اجاره دورهای پرداخت نمیکند و تنها منبع بازده آن تغییر قیمت است. قوانین و مقررات مالیاتی و معاملاتی هم ممکن است تغییر کنند. شاید مهمتر از همه، تصمیمهای هیجانی باشد: خرید در اوج هیجان بازار و فروش از سر ترس، رایجترین دلیل زیان در طلاست.
هشدار: هر کسی که برای طلا «سود تضمینی» یا «بازده ثابت ماهانه» وعده میدهد، ادعایی میکند که با ماهیت این بازار سازگار نیست. چنین پیشنهادهایی را با احتیاط زیاد بررسی کنید.
طلا چه سهمی از سبد دارایی باشد؟
عدد واحدی که برای همه درست باشد وجود ندارد. سهم طلا به هدف مالی، افق زمانی، درآمد، میزان ریسکپذیری و داراییهای دیگر شما بستگی دارد. بهعنوان یک اصل کلی (مثال آموزشی، نه توصیه مالی)، بهتر است صندوق اضطراری را جدا نگه دارید و همه پسانداز را در یک دارایی متمرکز نکنید. منطق تعیین این سهم را در مقاله سهم طلا در سبد دارایی مفصل توضیح دادهایم.
سوالات متداول
۱. سرمایهگذاری در طلا کوتاهمدت است یا بلندمدت؟
طلا معمولاً برای بازههای بلندمدت و با هدف حفظ ارزش در نظر گرفته میشود. در کوتاهمدت، نوسان قیمت، تغییر حباب و هزینههای خرید و فروش ممکن است نتیجه را منفی کنند. اگر پولی را که ممکن است چند ماه دیگر لازم داشته باشید به طلا تبدیل کنید، احتمال اینکه مجبور شوید در زمان نامناسب بفروشید بیشتر میشود.
۲. برای شروع کدام روش سادهتر است؟
سادگی به شرایط شما بستگی دارد. اگر کد بورسی ندارید و نمیخواهید طلا را در خانه نگه دارید، طلای آنلاین فرایند سادهتری دارد، به شرط بررسی اعتبار پلتفرم. اگر با بورس آشنا هستید، صندوق طلا گزینه دیگری است. اگر مالکیت فیزیکی برایتان مهم است، طلای آبشده یا سکه را با فاکتور معتبر بررسی کنید.
۳. آیا طلا همیشه ارزش پول را حفظ میکند؟
نه همیشه. طلا در بسیاری از دورههای طولانی همراه تورم حرکت کرده، اما دورههایی هم بوده که قیمتش سالها ثابت مانده یا کاهش یافته است. نتیجه به زمان ورود، قیمت خرید، حباب و مدت نگهداری بستگی دارد. برای همین طلا را بخشی از برنامه مالی بدانید، نه تضمین حفظ ارزش.
۴. حباب در بازار طلا یعنی چه؟
حباب فاصله قیمت بازار با ارزش ذاتی طلاست. ارزش ذاتی از انس جهانی، نرخ دلار و عیار محاسبه میشود. اگر سکهای از ارزش طلای داخلش گرانتر معامله شود، آن تفاوت حباب است. حباب ممکن است بهسرعت کوچک شود و به خریداری که حباب بالا پرداخته زیان بزند.
۵. نگهداری طلای فیزیکی در خانه امن است؟
نگهداری در خانه ریسک سرقت، گم شدن و آسیب دیدن انگ یا بستهبندی را دارد. بعضیها از صندوق امانات استفاده میکنند که هزینه و محدودیت دسترسی دارد. در روشهای غیرفیزیکی این ریسک کمتر است، اما ریسک طرف مقابل جایش را میگیرد. انتخاب، به سنجیدن این دو ریسک بستگی دارد.
جمعبندی
سرمایهگذاری در طلا میتواند ابزاری برای حفظ بخشی از ارزش پسانداز در برابر تورم باشد، اما راه میانبری برای سود قطعی نیست. روشها از نظر هزینه، نقدشوندگی و ریسک تفاوت جدی دارند. انتخاب درست از شناخت هدف، افق زمانی و شرایط خودتان شروع میشود.
- ارزش طلای داخلی از انس جهانی، نرخ دلار و حباب اثر میگیرد.
- طلای زینتی بهخاطر اجرت و مالیات، ابزار مناسبی برای پسانداز نیست.
- هر روش ریسک اصلی خودش را دارد: حباب، نگهداری یا طرف مقابل.
- طلا هم دورههای افت طولانی دارد؛ پول ضروری و کوتاهمدت را جدا نگه دارید.
اگر بعد از بررسی این نکات تصمیم گرفتید بازار را از نزدیک دنبال کنید، میتوانید قیمت لحظهای طلای ۱۸ عیار را در نارگلد ببینید و با خیال راحت و بدون عجله تصمیم بگیرید.
این مطلب صرفاً آموزشی است و توصیه مالی یا سرمایهگذاری محسوب نمیشود. پیش از هر تصمیم، ریسکها را با شرایط مالی خود بسنجید.