طلا یا سپرده بانکی؛ مسئله اصلی در برابر تورم چیست؟
وقتی تورم بالاست، پرسش درست این نیست که «کدام دارایی سود بیشتری میدهد؟» بلکه این است که «کدام دارایی از سرعت کاهش ارزش پول عقب نمیماند؟» سپرده بانکی و طلای آبشده دو پاسخ کاملاً متفاوت به این پرسشاند: یکی بر قطعیت سود تکیه دارد و دیگری بر همبستگی با ارزش دارایی واقعی.
سپرده بانکی چگونه کار میکند؟
در سپرده بانکی، شما پول را به بانک میسپارید و در ازای آن سودی از پیش تعیینشده دریافت میکنید. اصل سرمایه بهصورت اسمی حفظ میشود و نوسان بازار روی آن اثر ندارد. بر اساس مصوبه شورای پول و اعتبار در سال ۱۴۰۴، نرخ سود سپردههای بلندمدت یکساله ۲۰٫۵ درصد، دوساله ۲۱٫۵ درصد و سهساله ۲۲٫۵ درصد تعیین شد و سپردههای کوتاهمدت در محدوده ۱۰ تا ۱۵ درصد قرار داشتند (،).
طلای آبشده چگونه ارزش را حفظ میکند؟
طلای آبشده از ذوب مصنوعات دستدوم به دست میآید، اجرت ساخت ندارد و قیمت آن به دو متغیر وابسته است: اونس جهانی طلا و نرخ ارز. در اقتصادی که تورم و رشد نرخ ارز همزمان رخ میدهد، این وابستگی دوگانه معمولاً باعث میشود قیمت طلا همراه با سطح عمومی قیمتها بالا برود. البته این یک قاعده مکانیکی نیست؛ در دورههایی نیز طلا از تورم عقب مانده است.
بازده اسمی در برابر بازده واقعی
«قانون شماره یک: هرگز پول خود را از دست ندهید.» — وارن بافت
این تمایز، کلید کل بحث است:
- بازده اسمی: درصد رشد عددی سرمایه شما.
- بازده واقعی: همان عدد پس از کسر تورم؛ یعنی تغییر واقعی قدرت خرید.
اگر سپردهای ۲۰ درصد سود بدهد اما تورم ۵۰ درصد باشد، بازده اسمی مثبت و بازده واقعی حدود منفی ۳۰ درصد است. به بیان ساده، موجودی حساب بیشتر شده اما توان خرید کمتر.
دادههای واقعی؛ سپرده بانکی در برابر تورم چه عملکردی داشته است؟
برای اینکه بحث در سطح نظری نماند، به دادههای منتشرشده نگاه میکنیم. تورم سالانه ایران که در فروردین ۱۴۰۴ حدود ۳۳٫۲ درصد اعلام شده بود، در پایان اسفند همان سال به ۵۰٫۶ درصد رسید و تورم نقطهبهنقطه به ۷۱٫۸ درصد افزایش یافت ().
اختلاف سود سپرده و تورم در سالهای اخیر
بر اساس جمعبندی منتشرشده، کسی که سرمایهاش را در سپرده حدوداً ۲۰ درصدی نگه داشته، در هر سال این میزان از قدرت خرید خود را از دست داده است ():
| سال | تورم سالانه | زیان تقریبی قدرت خرید سپرده ۲۰٪ |
|---|---|---|
| ۱۴۰۱ | ۴۶٫۵٪ | حدود ۲۶٫۵٪ |
| ۱۴۰۲ | ۵۲٫۳٪ | حدود ۳۲٫۳٪ |
| ۱۴۰۳ | ۳۵٫۸٪ | حدود ۱۵٫۸٪ |
| ۱۴۰۴ | ۴۸٫۲٪ | حدود ۲۸٫۲٪ |
الگوی این جدول روشن است: در چهار سال متوالی، نرخ سود رسمی از تورم عقب مانده است.
عملکرد طلا در دورههای تورمی اخیر
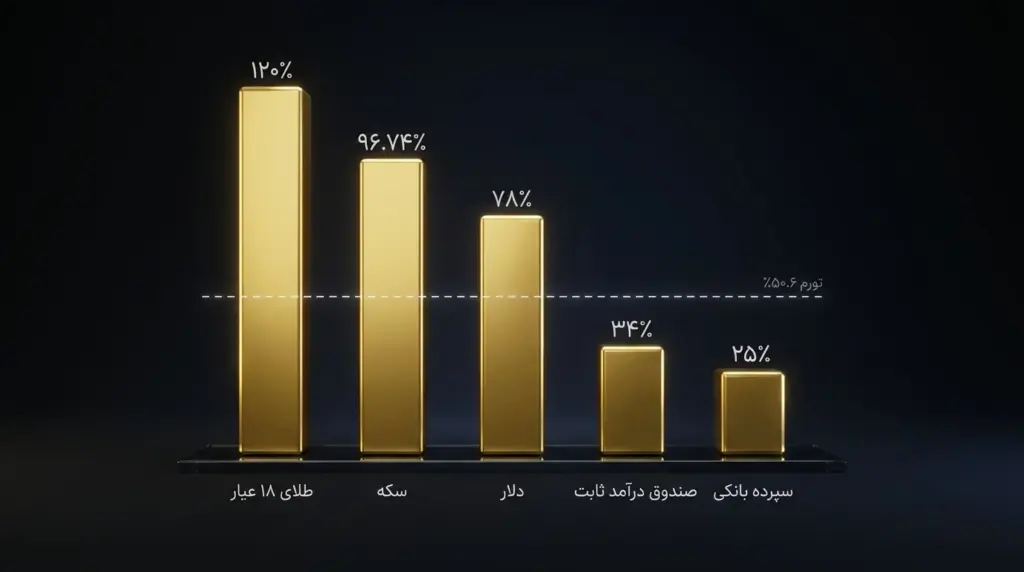
بر اساس گزارش بازدهی دوازدهماهه منتهی به اسفند ۱۴۰۴، هر گرم طلای ۱۸ عیار با رشد ۱۲۰ درصدی صدرنشین بازارها بود، سکه طرح جدید ۹۶ درصد و دلار آزاد ۵۳ درصد رشد کردند؛ در همان بازه، نرخ سود بانکی حدود ۲۵ درصد و صندوقهای درآمد ثابت ۳۷٫۴ درصد بازدهی داشتند ().
یک شبیهسازی بلندمدت
در یک شبیهسازی بر پایه قیمتهای واقعی، اگر فردی از فروردین ۱۴۰۰ ماهانه ۱۰ میلیون تومان پسانداز میکرد، تا اردیبهشت ۱۴۰۵ نتیجه چنین میشد: طلا حدود ۵٫۱ میلیارد تومان، دلار حدود ۲٫۳ میلیارد تومان، سپرده یکساله بانکی حدود ۱ میلیارد تومان و نگهداری نقد همان ۶۲۰ میلیون تومان اسمی ().
نکته مهم: این اعداد مربوط به گذشتهاند و بههیچوجه تضمینی برای آینده نیستند. سال ۱۴۰۴ سالی استثنایی و متأثر از تنشهای ژئوپلیتیک بود؛ در همان سال، طلا در اسفندماه افت ۱۰٫۲ درصدی در یک ماه را نیز تجربه کرد ().
مقایسه ششمعیاره طلای آبشده و سپرده بانکی
سنجش هر دو گزینه با معیارهای یکسان، تصویر منصفانهتری میدهد:
| معیار | طلای آبشده | سپرده بانکی |
|---|---|---|
| نوع بازدهی | متغیر و وابسته به بازار | ثابت و از پیش مشخص |
| عملکرد در برابر تورم بالا | تاریخاً همبستگی بالاتر با تورم | معمولاً عقبتر از تورم |
| قطعیت اصل سرمایه | نوسان قیمتی دارد | اسمی تضمینشده |
| نقدشوندگی | بالا، وابسته به فروشنده معتبر | بسیار بالا، اما با نرخ شکست در برداشت زودهنگام |
| ریسک اختصاصی | نگهداری، سرقت، احراز عیار | کاهش قدرت خرید در تورم بالا |
| هزینهها و مالیات | اصل طلا معاف از ارزش افزوده | بدون هزینه ورود و خروج |
مزایا و ریسکهای هر گزینه
هیچ ابزاری بدون نقطهضعف نیست و شناخت این نقاط، مهمتر از مقایسه صرف بازدهی است.
چه زمانی سپرده بانکی گزینه منطقیتری است؟
- برای پول اضطراری که ممکن است هر لحظه به آن نیاز داشته باشید.
- برای اهداف کوتاهمدت و مشخص، مانند هزینهای که تا چند ماه دیگر باید پرداخت شود.
- برای افرادی که تحمل نوسان قیمتی ندارند و آرامش ذهنی برایشان از بازدهی مهمتر است.
- در دورههایی که نرخ تورم کاهش مییابد و فاصله آن با نرخ سود کم میشود.
ریسکهای نادیدهگرفتهشده طلا
- نوسان کوتاهمدت: طلا میتواند در بازههای چندماهه افت قابل توجه داشته باشد.
- ریسک نگهداری: سرقت یا مفقودی، ریسکی واقعی است.
- احراز اصالت: بدون کد انگ و استعلام ریگیری، اثبات عیار برای خریدار دشوار میشود.
- انتخاب فروشنده: در بازار غیررسمی، شفافیت قیمت و کیفیت تضمینی ندارد.
تفاوت مهم: افق زمانی
بیشتر اختلافنظرها درباره «طلا یا سپرده بانکی» ناشی از نادیده گرفتن افق زمانی است. در بازه چندماهه، نوسان طلا میتواند بیشتر از سود سپرده زیانآور باشد؛ اما در بازه چندساله و در اقتصادی با تورم مزمن، دادههای تاریخی نشان میدهد سپرده معمولاً از تورم عقب مانده است.
استراتژی ترکیبی؛ چرا انتخاب صفر و یکی لازم نیست؟
بسیاری از کارشناسان بهجای انتخاب یکی از دو گزینه، تقسیم سرمایه را پیشنهاد میکنند:
- لایه نقدینگی: معادل سه تا شش ماه هزینه زندگی در سپرده کوتاهمدت، برای دسترسی فوری.
- لایه حفظ ارزش: بخشی از پسانداز بلندمدت در دارایی واقعی مانند طلای آبشده.
- لایه بازبینی دورهای: بررسی سالانه نسبت این دو، متناسب با تغییر نرخ تورم و نرخ سود.
این رویکرد، هم ریسک قفل شدن کل سرمایه در دارایی پرنوسان را کاهش میدهد و هم مانع از آن میشود که تمام پسانداز شما در برابر تورم بیدفاع بماند.
اگر طلا را انتخاب کردید، این نکات را بررسی کنید
پیش از خرید طلای آبشده، این موارد را کنترل کنید:
- کد انگ و استعلام ریگیری: عیار قطعه باید در مرجع صادرکننده قابل پیگیری باشد.
- فاکتور رسمی با تفکیک اجزای قیمت: ارزش اصل طلا، سود و مالیات باید جداگانه درج شود.
- آگاهی از مالیات: اصل طلا معاف از ارزش افزوده است و مالیات فقط به اجرت و سود تعلق میگیرد.
- محل نگهداری امن: صندوق امانات یا پلتفرمهای سپردهگذاری معتبر، جایگزین نگهداری خانگیاند.
- افق زمانی مشخص: طلا ابزاری برای حفظ ارزش در بلندمدت است، نه معامله روزانه.
حفظ ارزش دارایی با نارگلد
اگر به این نتیجه رسیدید که بخشی از پسانداز شما باید در دارایی واقعی نگهداری شود، نارگلد خریدوفروش آنلاین طلا و نقره را با تفکیک روشن اجزای قیمت، فاکتور رسمی و سوابق قابل پیگیری فراهم میکند؛ بدون دغدغه نگهداری فیزیکی و احراز اصالت. برای تکمیل تصویر، مقالههای «طلا یا صندوق طلا؟» و «مالیات خرید و فروش طلا» را نیز مطالعه کنید.
این مطلب جنبه آموزشی دارد و توصیه سرمایهگذاری محسوب نمیشود؛ عملکرد گذشته بازارها تضمینی برای آینده نیست.
۱. طلا یا سپرده بانکی؛ کدام در برابر تورم مقاومتر است؟
دادههای سالهای اخیر نشان میدهد نرخ سود سپرده (حدود ۲۰ تا ۲۲٫۵ درصد) بهطور مستمر از تورم سالانه (بالای ۴۵ درصد) عقب مانده و در نتیجه بازده واقعی آن منفی بوده است. طلا در همین دوره همبستگی بیشتری با تورم داشته، اما نوسان کوتاهمدت آن نیز بیشتر است.
۲. تفاوت بازده اسمی و بازده واقعی چیست؟
بازده اسمی رشد عددی سرمایه است و بازده واقعی همان عدد پس از کسر تورم. اگر سود ۲۰ درصد و تورم ۵۰ درصد باشد، موجودی حساب بیشتر شده اما قدرت خرید حدود ۳۰ درصد کاهش یافته است.
۳. نرخ سود سپرده بانکی چقدر است؟
بر اساس مصوبه سال ۱۴۰۴، سپرده یکساله ۲۰٫۵ درصد، دوساله ۲۱٫۵ درصد و سهساله ۲۲٫۵ درصد بود و کوتاهمدتها نرخ پایینتری داشتند. این نرخها با تصمیم شورای پول و اعتبار تغییر میکنند و باید آخرین مصوبه بررسی شود.
۴. آیا نگهداری پول نقد بدتر از سپرده است؟
بله. نگهداری نقد بدون هیچ سودی، تمام اثر تورم را جذب میکند؛ در حالی که سپرده دستکم بخشی از آن را جبران میکند. به همین دلیل، سپرده معمولاً بر نگهداری نقد ترجیح دارد، هرچند بازده واقعی آن نیز منفی باشد.
۵. آیا طلا همیشه از تورم جلو میزند؟
خیر. طلا در برخی سالها از تورم عقب مانده و در بازههای کوتاه حتی افت قابل توجه داشته است؛ برای نمونه در اسفند ۱۴۰۴ افت حدود ۱۰ درصدی ماهانه ثبت شد. عملکرد گذشته تضمینی برای آینده نیست.
۶. آیا میتوان همزمان از سپرده و طلا استفاده کرد؟
بله و این رایجترین توصیه کارشناسان است: نگهداری پول اضطراری و کوتاهمدت در سپرده برای دسترسی سریع، و اختصاص بخشی از پسانداز بلندمدت به طلا برای حفظ قدرت خرید.