فومو (FOMO) یا «ترس از جا ماندن» حالتی است که در آن نگرانی از دست دادن یک فرصت، ما را به تصمیمی سریع و بدون بررسی میکشاند. در بازار طلا، فومو معمولاً وقتی سراغ ما میآید که نرخها ناگهان بالا میروند و حس میکنیم اگر همین لحظه اقدام نکنیم، از بقیه عقب میمانیم. اگر برای شما هم سؤال است که فومو چیست و چرا گاهی تصمیمهای مالی را از مسیر خارج میکند، این مقاله برای شماست. در ادامه ساده و شفاف بررسی میکنیم که این احساس چطور شکل میگیرد، با چه نشانههایی شناخته میشود، چه هزینهای دارد و با چه روشهای عملی میتوان آن را کنترل کرد.
فومو چیست؟
فومو کوتاهشده عبارت انگلیسی Fear Of Missing Out به معنی «ترس از دست دادن فرصت» است. اگر بخواهیم در یک جمله بگوییم فومو چیست، باید گفت: اضطرابی که از تصور سود دیگران و جا ماندن خودمان ایجاد میشود و ما را به اقدام فوری وادار میکند.
این احساس فقط مخصوص بازارهای مالی نیست. همه ما تجربه کردهایم که با دیدن سفر یا خرید دیگران در شبکههای اجتماعی، حس کنیم چیزی را از دست دادهایم. اما در بازار طلا و نقره، چون پای پسانداز واقعی در میان است، اثر این احساس ملموستر و پرهزینهتر است.
ریشه روانشناختی فومو
دو سازوکار ذهنی نقش مهمی در شکلگیری فومو دارند. اولی زیانگریزی (Loss Aversion) است؛ یعنی ذهن ما درد از دست دادن را قویتر از لذت به دست آوردن همان مقدار حس میکند. به همین دلیل، «سودی که به دست نیاوردیم» هم برای ذهن نوعی ضرر به حساب میآید.
دومی اثبات اجتماعی (Social Proof) است؛ وقتی افراد زیادی کاری را انجام میدهند، ناخودآگاه فرض میکنیم آن کار درست است. ترکیب این دو، زمینهای میسازد که در آن احساس، جای بررسی و برنامه را میگیرد.
فومو یک روی سکه احساسات بازار است. روی دیگر آن ترس، تردید و نگرانی است که معمولاً به فروش عجولانه منجر میشود و با عنوان فاد شناخته میشود. هر دو یک ریشه مشترک دارند: تصمیمی که احساس جای برنامه را گرفته است.
فومو در بازار طلا چطور شکل میگیرد؟
فومو معمولاً یکشبه به وجود نمیآید؛ چند محرک کنار هم قرار میگیرند و حس فوریت را میسازند. در بازار طلای ایران، عوامل زیر این روند را تقویت میکنند.
جهشهای ناگهانی و تیترهای پررنگ
نرخ طلای ۱۸ عیار در بازار تهران به دو عامل اصلی وابسته است: نرخ دلار آزاد و انس جهانی. انس (Ounce) واحد بینالمللی وزن طلا و برابر ۳۱٫۱ گرم است. وقتی یکی از این دو عامل تغییر محسوسی کند، نرخ داخلی هم بهسرعت واکنش نشان میدهد.
تیترهایی مثل «رکورد تازه طلا» یا «جهش بیسابقه» این تغییر را بزرگتر از آنچه هست نشان میدهند. ذهن هم بهسرعت نتیجه میگیرد که روند حتماً ادامه خواهد داشت، در حالی که هیچکس نمیتواند این را با قطعیت بداند.
شبکههای اجتماعی و جو بازار
پستها، اسکرینشاتهای سود و گفتوگوهای خانوادگی مثل «فلانی چند ماه پیش خرید و حالا…» جو بازار را داغ میکنند. این روایتها معمولاً فقط بخش موفق ماجرا را نشان میدهند؛ کسی از خریدی که مدتها در زیان ماند، اسکرینشات منتشر نمیکند.
در چنین فضایی، بسیاری از افراد بدون بررسی شخصی و فقط به این دلیل وارد میشوند که دیگران وارد شدهاند؛ پدیدهای که به آن رفتار گلهای میگویند. نتیجه، موجی از خرید هیجانی طلا است که بیشتر از اطلاعات، از احساس تغذیه میکند.
نگرانی واقعی از تورم
در ایران، فومو یک لایه دیگر هم دارد: نگرانی واقعی از کاهش ارزش ریال. وقتی تورم قدرت خرید پسانداز را کم میکند، ترس از جا ماندن فقط یک هیجان نیست و ریشه در دغدغهای منطقی دارد. همین موضوع، تشخیص مرز بین «برنامهریزی برای حفظ ارزش دارایی» و «واکنش عجولانه» را سختتر میکند.
پیامد رایج این شرایط، ورود به بازار در اوج هیجان است. اگر میخواهید بدانید چرا بسیاری از خریدها نزدیک قله انجام میشوند، مطلب خرید در سقف را بخوانید.
نشانههای تصمیم فومویی
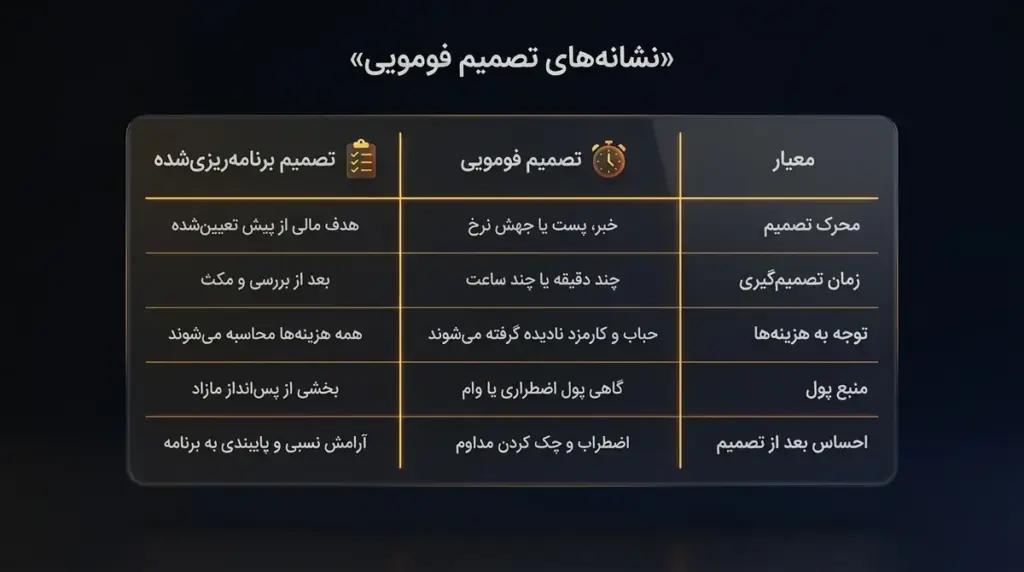
تشخیص فومو در لحظه آسان نیست، چون حس فوریت خودش را منطقی جلوه میدهد. اگر چند مورد از نشانههای زیر را در خودتان میبینید، احتمالاً یک تصمیم عجولانه در حال شکل گرفتن است:
- تصمیم خرید درست بعد از دیدن یک خبر، پست یا جهش نرخ گرفته میشود، نه بر اساس برنامه قبلی.
- مدام به این فکر میکنید که «اگر الان اقدام نکنم، دیگر هیچوقت به این نرخ نمیرسد».
- نمیتوانید هدف این خرید را در یک جمله روشن بیان کنید؛ مثلاً «حفظ ارزش بخشی از پسانداز برای سه سال آینده».
- بیشتر از همیشه نرخها را چک میکنید و با هر تغییر کوچک، اضطرابتان بیشتر میشود.
- حاضرید از پول اضطراری، وام یا فروش عجولانه دارایی دیگری استفاده کنید.
- به حباب، کارمزد یا اختلاف نرخ خرید و فروش توجهی نمیکنید.
- حس میکنید همه اطرافیانتان خریدهاند و فقط شما جا ماندهاید.
وجود یکی از این نشانهها به معنی اشتباه بودن تصمیم نیست. اما وقتی چند مورد با هم جمع میشوند، بهتر است پیش از هر اقدامی کمی مکث کنید.
هزینه تصمیمهای عجولانه
تصمیم فومویی معمولاً هزینههایی دارد که در لحظه دیده نمیشوند. بعضی از این هزینهها مالیاند و بعضی روانی.
پرداخت حباب در اوج هیجان
حباب (Bubble) یعنی اختلاف نرخ بازار با ارزش ذاتی طلا که از روی انس جهانی و نرخ دلار محاسبه میشود. برای طلای ۱۸ عیار (۷۵۰ در هزار)، ارزش ذاتی هر گرم بهطور تقریبی از این فرمول به دست میآید: (انس × نرخ دلار × ۰٫۷۵) ÷ ۳۱٫۱. در روزهای هیجانی، تقاضای ناگهانی میتواند حباب را بزرگ کند و خریدار عجول، بخشی از پولش را بابت همین هیجان میپردازد.
یک مثال ساده با اعداد فرضی
فرض کنید شرایط زیر رخ دهد (عدد فرضی است):
- پیش از یک خبر مهم، نرخ هر گرم طلای ۱۸ عیار ۱۰ میلیون تومان است.
- بعد از انتشار خبر و در اوج هیجان، نرخ به ۱۱ میلیون تومان میرسد و شما ۵ گرم به ارزش ۵۵ میلیون تومان میخرید.
- چند هفته بعد که هیجان فروکش میکند، نرخ به ۱۰٫۴ میلیون تومان برمیگردد و ارزش دارایی شما ۵۲ میلیون تومان میشود.
- نتیجه: ۳ میلیون تومان زیان (حدود ۵٫۵ درصد)، آن هم پیش از احتساب کارمزد معامله.
این مثال فقط سازوکار را نشان میدهد. بازار ممکن است بعد از جهش به رشد ادامه دهد یا برگردد. نکته اینجاست که تصمیم هیجانی، شما را در موقعیتی قرار میدهد که از قبل برایش برنامهای نداشتهاید.
هزینههای پنهان دیگر
- کارمزد و اختلاف نرخ خرید و فروش: معاملههای پشتسرهم، حتی بدون تغییر نرخ، بخشی از سرمایه را کم میکنند.
- مصرف پول اضطراری: اگر نیاز ناگهانی پیش بیاید، ممکن است مجبور شوید در زمان نامناسب بفروشید.
- چرخه پشیمانی: خرید با فومو و فروش با ترس، الگویی تکرارشونده است که اعتمادبهنفس مالی را کم میکند.
- فرسودگی ذهنی: چک کردن مداوم نرخها، تمرکز و آرامش روزمره را از بین میبرد.
هشدار: استفاده از وام یا پول ضروری زندگی برای خرید در روزهای هیجانی، ریسک را چند برابر میکند. طلا هم نوسان و دورههای افت طولانی دارد و ممکن است بازگشت به نرخ خرید، زمان زیادی طول بکشد.
| معیار | تصمیم فومویی | تصمیم برنامهریزیشده |
|---|---|---|
| محرک تصمیم | خبر، پست یا جهش نرخ | هدف مالی از پیش تعیینشده |
| زمان تصمیمگیری | چند دقیقه یا چند ساعت | بعد از بررسی و مکث |
| توجه به هزینهها | حباب و کارمزد نادیده گرفته میشوند | همه هزینهها محاسبه میشوند |
| منبع پول | گاهی پول اضطراری یا وام | بخشی از پسانداز مازاد |
| احساس بعد از تصمیم | اضطراب و چک کردن مداوم | آرامش نسبی و پایبندی به برنامه |
روشهای عملی کنترل فومو
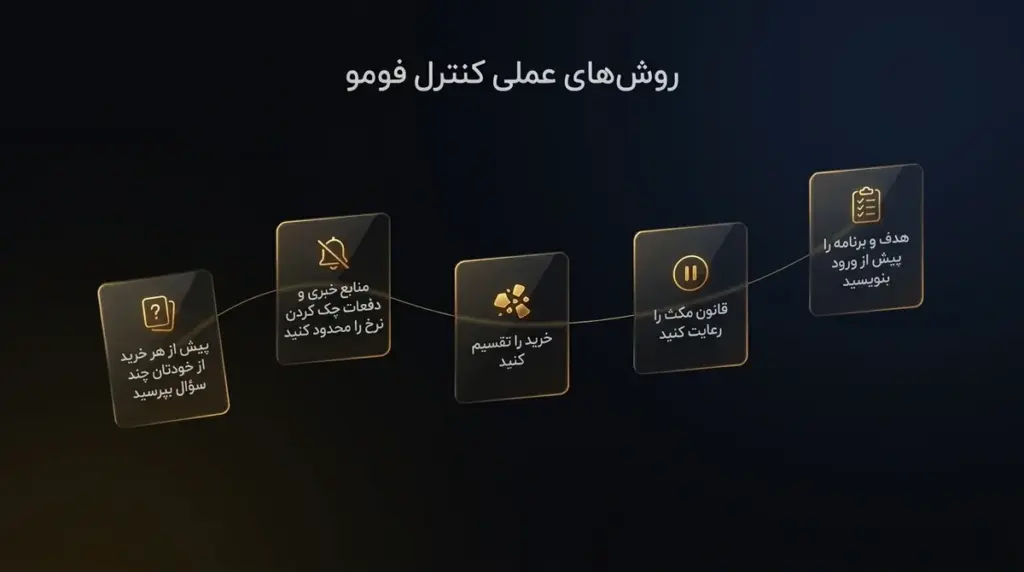
وقتی بدانید فومو چیست و چطور عمل میکند، مدیریت آن سادهتر میشود. هدف حذف کامل احساسات نیست؛ هدف این است که احساس، تصمیمگیرنده نهایی نباشد. این پنج روش به شما کمک میکنند آرامتر و آگاهانهتر تصمیم بگیرید.
۱. هدف و برنامه را پیش از ورود بنویسید
بنویسید چرا میخواهید طلا داشته باشید، چه بخشی از پساندازتان را به آن اختصاص میدهید و افق زمانی شما چقدر است. وقتی برنامه از قبل مکتوب باشد، یک خبر یا پست نمیتواند بهراحتی آن را تغییر دهد.
۲. قانون مکث را رعایت کنید
برای خودتان قانون بگذارید که بین تصمیم و اجرا، دستکم ۲۴ ساعت فاصله باشد. در این فاصله، هیجان اولیه فروکش میکند و فرصت پیدا میکنید تصمیم را با برنامهتان مقایسه کنید.
نکته: اگر فرصتی واقعاً ارزشمند باشد، معمولاً با یک روز فکر کردن از بین نمیرود. اگر حس میکنید حتی یک ساعت صبر هم غیرممکن است، همین حس نشانه پررنگی از فومو است.
۳. خرید را تقسیم کنید
بهجای اینکه همه پول را در یک روز وارد کنید، میتوانید مبلغ ثابتی را در فاصلههای منظم اختصاص دهید؛ روشی که با عنوان استراتژی DCA شناخته میشود. این روش ریسک نوسان را حذف نمیکند، اما وابستگی تصمیم شما به نرخ یک روز خاص را کم میکند.
۴. منابع خبری و دفعات چک کردن نرخ را محدود کنید
کانالهای «سیگنال» و صفحههایی را که مدام تیتر هیجانی منتشر میکنند، کنار بگذارید. برای دیدن نرخها زمان مشخصی در روز تعیین کنید و اطلاعات را از منابع معتبر و شفاف بگیرید. هرچه ورودی هیجانی کمتر باشد، ذهن آرامتر تصمیم میگیرد.
۵. پیش از هر خرید از خودتان چند سؤال بپرسید
- آیا این خرید در برنامه قبلی من بود؟
- اگر نرخ فردا ۱۰ درصد پایین بیاید، چه حسی خواهم داشت و چه خواهم کرد؟
- آیا پولی که استفاده میکنم، برای نیازهای ضروری کنار گذاشته نشده است؟
- حباب، کارمزد و اختلاف نرخ خرید و فروش را بررسی کردهام؟
- اگر هیچکس درباره این موضوع حرفی نزده بود، باز هم همین تصمیم را میگرفتم؟
اگر نگرانی درباره پول و بازار به حدی رسیده که روی خواب، کار یا روابطتان اثر گذاشته، صحبت با یک مشاور یا روانشناس میتواند کمک واقعی باشد. این کار نشانه ضعف نیست؛ مراقبت از سلامت ذهن، بخشی از تصمیمگیری مالی سالم است.
سوالات متداول
۱. فومو فقط برای تازهکارهاست؟
خیر. فومو واکنشی طبیعی در ذهن انسان است و افراد باتجربه هم از آن در امان نیستند. تفاوت معمولاً در این است که افراد باتجربه این احساس را زودتر تشخیص میدهند و برای خودشان قوانین مشخصی مثل برنامه مکتوب یا زمان مکث دارند. تجربه احساس را از بین نمیبرد؛ فقط کمک میکند تصمیم به دست احساس نیفتد.
۲. فومو با شهود درست چه فرقی دارد؟
شهود درست معمولاً حاصل دانش و تجربه قبلی است و با برنامه شما همخوانی دارد؛ حتی بعد از یک روز صبر هم منطقی به نظر میرسد. فومو اما با حس فوریت، اضطراب و مقایسه با دیگران همراه است و با کمی مکث کمرنگ میشود. یک آزمون ساده این است: آیا میتوانید دلیل تصمیمتان را بدون اشاره به رفتار دیگران توضیح دهید؟
۳. فومو فقط هنگام بالا رفتن نرخها اتفاق میافتد؟
بیشتر وقتها بله، چون جهش نرخ و روایت سود دیگران محرک اصلی آن است. اما گاهی در زمان افت هم دیده میشود؛ مثلاً وقتی همه از «فرصت خرید ارزان» حرف میزنند و فرد بدون بررسی وارد میشود. در مقابل، ترسی که در زمان افت باعث فروش عجولانه میشود، بیشتر به فاد مربوط است تا فومو.
۴. اگر تحت تأثیر فومو خرید کردهام، حالا چه کنم؟
اول خودتان را سرزنش نکنید؛ این تجربه برای بسیاری از افراد پیش میآید. مهم این است که تصمیم بعدی را هم با هیجان نگیرید، چه فروش عجولانه باشد و چه خرید دوباره برای جبران. هدف و افق زمانی خود را دوباره مرور کنید، داراییتان را با برنامه مالیتان بسنجید و در صورت نیاز با یک مشاور مالی مستقل مشورت کنید.
جمعبندی
اگر بخواهیم کوتاه بگوییم فومو چیست، ترسی است که فرصتها را بزرگتر و زمان را کوتاهتر از واقعیت نشان میدهد. در بازار طلا، این احساس با جهش نرخها، جو بازار و نگرانی از تورم تقویت میشود و میتواند به خرید هیجانی و پرداخت هزینههای پنهان منجر شود. شناختن نشانهها و داشتن چند قانون ساده کمک میکند تصمیم را خودتان بگیرید، نه احساساتتان.
- فومو واکنشی طبیعی است؛ هدف، مدیریت آن است نه حذف کاملش.
- حس فوریت، مقایسه با دیگران و نادیده گرفتن هزینهها از نشانههای اصلی تصمیم فومویی هستند.
- برنامه مکتوب، قانون مکث و تقسیم خرید، وابستگی تصمیم به هیجان یک روز را کم میکنند.
- طلا هم نوسان و دورههای افت دارد و هیچ تصمیمی بدون ریسک نیست.
اگر بعد از بررسی این نکات تصمیم گرفتید وضعیت بازار را دنبال کنید، میتوانید قیمت لحظهای طلا را در نارگلد ببینید و با خیال راحت و بدون عجله تصمیم بگیرید.
این مطلب صرفاً آموزشی است و توصیه مالی یا سرمایهگذاری محسوب نمیشود. پیش از هر تصمیم، ریسکها را با شرایط مالی خود بسنجید.