رشد نقدینگی یعنی درصد افزایش مجموع پول و شبهپول در اقتصاد در یک دوره زمانی، معمولاً یک ساله. پول و شبهپول شامل اسکناس، سپردههای دیداری و سپردههای مدتدار است. وقتی این رشد از رشد تولید کالا و خدمات جلوتر باشد، معمولاً فشار تورمی ایجاد میکند و بخشی از پول اضافه به سمت بازارهایی مثل ارز، مسکن، بورس و طلا میرود.
در این مقاله ساده و شفاف بررسی میکنیم نقدینگی از کجا میآید، بانکها چطور پول خلق میکنند و نقدینگی چه رابطهای با تورم دارد. همچنین میبینیم چرا نباید فقط با یک عدد درباره بازار طلا نتیجه گرفت.
نقدینگی چیست؟
نقدینگی (Liquidity) در اقتصاد کلان به مجموع پولی گفته میشود که در دست مردم و بنگاههاست یا در مدت کوتاهی میتواند به پول نقد تبدیل شود. بانک مرکزی ایران این شاخص را از جمع دو جزء به دست میآورد: پول و شبهپول. در ادبیات اقتصادی بینالمللی به این شاخص معمولاً M2 میگویند.
- پول (M1): اسکناس و مسکوک در دست مردم بهاضافه سپردههای دیداری (حساب جاری). این پول با چک یا کارت بانکی بلافاصله خرج میشود.
- شبهپول: سپردههای سرمایهگذاری کوتاهمدت و بلندمدت و سپردههای قرضالحسنه پسانداز. این پول فوراً خرج نمیشود، اما با شکستن سپرده در مدت کوتاهی قابل استفاده است.
حجم نقدینگی عددی است که اندازه پول را در یک لحظه نشان میدهد، مثلاً «نقدینگی در پایان فلان ماه». اما رشد نقدینگی نشان میدهد این عدد نسبت به سال قبل چند درصد بزرگتر شده است.
یک مثال ساده از محاسبه رشد
فرض کنید حجم نقدینگی یک کشور در ابتدای سال ۱۰۰ واحد و در پایان سال ۱۲۵ واحد باشد. رشد سالانه برابر است با (۱۲۵ − ۱۰۰) ÷ ۱۰۰ = ۲۵ درصد. عدد فرضی است.
در ایران، سهم بزرگی از نقدینگی را شبهپول تشکیل میدهد. یعنی بخش زیادی از پول مردم به شکل سپرده بانکی نگهداری میشود. اگر انتظارات تغییر کند، این پول میتواند سریع از سپرده خارج شود و به بازارهای دیگر برود.
پایه پولی و خلق پول بانکی
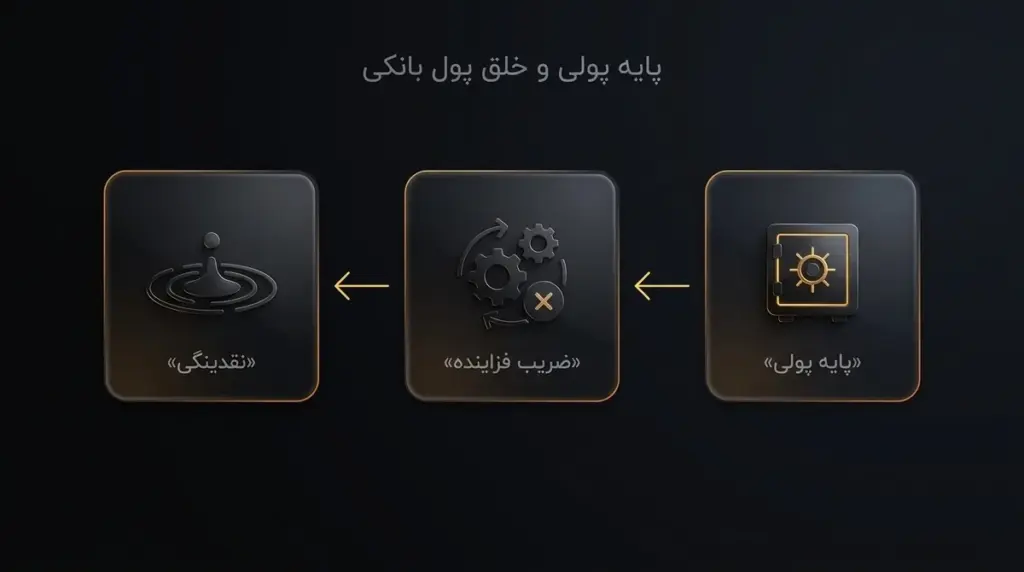
برای اینکه بفهمیم نقدینگی چطور زیاد میشود، باید دو مرحله را از هم جدا کنیم. مرحله اول پولی است که بانک مرکزی میسازد و مرحله دوم پولی است که بانکها با وام دادن خلق میکنند.
پایه پولی؛ پول پرقدرت
پایه پولی (Monetary Base) که به آن «پول پرقدرت» هم میگویند، شامل اسکناس و مسکوک در جریان و ذخایر بانکها نزد بانک مرکزی است. پایه پولی در سه حالت بزرگ میشود: بانک مرکزی به دولت قرض بدهد، به بانکها اضافهبرداشت یا خط اعتباری بدهد، یا دارایی خارجی (مثلاً ارز حاصل از صادرات نفت) را بخرد و بهجایش ریال وارد اقتصاد کند. در گفتوگوهای روزمره به این اتفاق «چاپ پول» میگویند، هرچند لزوماً به معنای چاپ فیزیکی اسکناس نیست.
خلق پول بانکها و ضریب فزاینده
بانکها همه سپردهها را نگه نمیدارند. بخشی از آن را بهعنوان ذخیره قانونی نزد بانک مرکزی میگذارند و با بقیه وام میدهند. وامگیرنده پول را خرج میکند و آن پول دوباره به شکل سپرده در حساب فرد دیگری مینشیند. این چرخه چند بار تکرار میشود و به آن خلق پول بانکها میگویند.
نسبت نقدینگی به پایه پولی را «ضریب فزاینده پولی» مینامند. یک مثال عددی (همه اعداد فرضیاند):
- پایه پولی: ۱۰۰ واحد
- ضریب فزاینده: ۷
- نقدینگی: ۱۰۰ × ۷ = ۷۰۰ واحد
- اگر پایه پولی ۱۰ واحد بیشتر شود و ضریب ثابت بماند، نقدینگی ۷۰ واحد بیشتر میشود.
ضریب فزاینده در ایران در سالهای اخیر نسبتاً بالا بوده است. بنابراین رشد نقدینگی هم به رفتار بانک مرکزی بستگی دارد و هم به رفتار بانکها. مثلاً بانکی که ناتراز است و بیش از توانش وام میدهد یا از بانک مرکزی اضافهبرداشت میکند، هر دو جزء را بزرگتر میکند.
رشد نقدینگی و تورم
تورم یعنی افزایش مداوم سطح عمومی قیمتها و کاهش قدرت خرید پول. برای آشنایی دقیقتر با تعریف، انواع و روش اندازهگیری آن، مقاله تورم چیست را بخوانید.
رابطه نقدینگی و تورم را میشود با یک ایده ساده توضیح داد: اگر مقدار پول سریعتر از مقدار کالا و خدمات زیاد شود، هر واحد پول کالای کمتری میخرد. اقتصاددانان این رابطه را با «معادله مقداری پول» (MV = PY) نشان میدهند. در این معادله M حجم پول، V سرعت گردش پول، P سطح قیمتها و Y تولید واقعی است.
یک مثال تقریبی
فرض کنید در یک سال حجم نقدینگی ۳۰ درصد و تولید واقعی ۳ درصد افزایش پیدا کند و سرعت گردش پول تغییری نکند. در این حالت فشار تورمی تقریباً ۳۰ − ۳ = ۲۷ درصد است. اعداد فرضیاند و این محاسبه فقط یک تقریب آموزشی است، نه پیشبینی.
چرا اثر نقدینگی با تأخیر ظاهر میشود؟
پول تازه یکشبه به همه بازارها نمیرسد. اول در حساب دولت، شرکتها یا وامگیرندگان مینشیند، بعد خرج میشود و بهتدریج قیمتها را بالا میبرد. به همین دلیل بسیاری از تحلیلگران اثر رشد نقدینگی بر تورم را با فاصله چندماهه تا بیش از یک سال بررسی میکنند.
انتظارات هم نقش مهمی دارند. وقتی مردم انتظار تورم بالاتر دارند، پول را زودتر از سپرده بیرون میآورند و خرج میکنند. در نتیجه سرعت گردش پول بالا میرود و تورم ممکن است حتی از سرعت افزایش پول هم جلو بزند. این پدیده در کنار کاهش ارزش ریال، دلیل اصلی فرسایش قدرت خرید پسانداز ریالی است.
نکته: تورم و رشد نقدینگی را در بازههای چندساله کنار هم بگذارید، نه ماهبهماه. دادههای کوتاهمدت پرنوساناند و ممکن است گمراهکننده باشند.
نقدینگی به کدام بازارها میرود؟
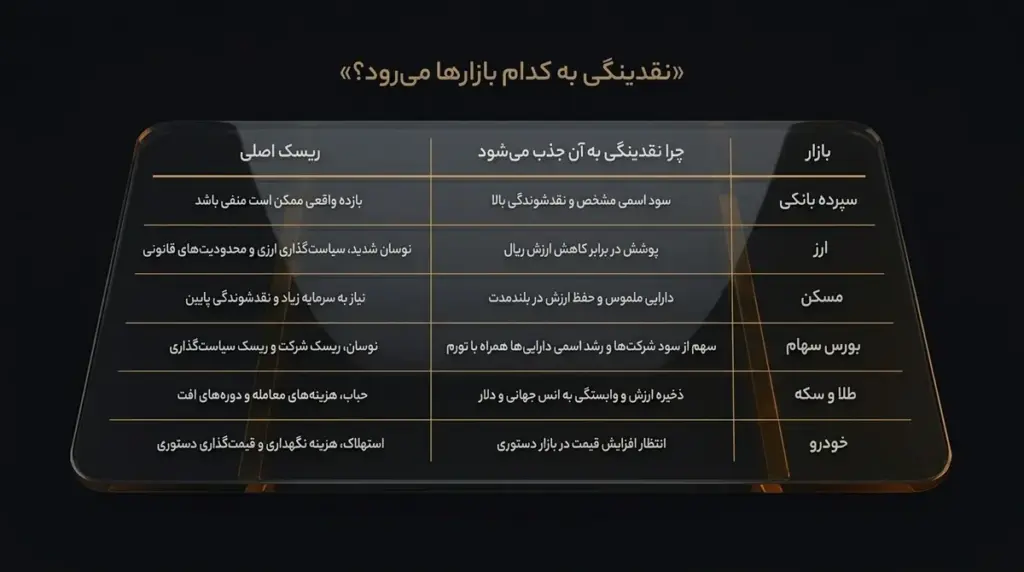
نقدینگی یکجا نمیماند. صاحبان پول دائماً بازده مورد انتظار، ریسک و نقدشوندگی گزینهها را با هم مقایسه میکنند. رابطه نقدینگی و بازار دارایی را میشود اینطور خلاصه کرد: وقتی بازده واقعی سپرده بانکی (سود بانکی منهای تورم) منفی باشد، انگیزه انتقال پول به داراییهای دیگر بیشتر میشود.
| بازار | چرا نقدینگی به آن جذب میشود | ریسک اصلی |
|---|---|---|
| سپرده بانکی | سود اسمی مشخص و نقدشوندگی بالا | بازده واقعی ممکن است منفی باشد |
| ارز | پوشش در برابر کاهش ارزش ریال | نوسان شدید، سیاستگذاری ارزی و محدودیتهای قانونی |
| مسکن | دارایی ملموس و حفظ ارزش در بلندمدت | نیاز به سرمایه زیاد و نقدشوندگی پایین |
| بورس سهام | سهم از سود شرکتها و رشد اسمی داراییها همراه با تورم | نوسان، ریسک شرکت و ریسک سیاستگذاری |
| طلا و سکه | ذخیره ارزش و وابستگی به انس جهانی و دلار | حباب، هزینههای معامله و دورههای افت |
| خودرو | انتظار افزایش قیمت در بازار دستوری | استهلاک، هزینه نگهداری و قیمتگذاری دستوری |
اگر میخواهید این گزینهها را با جزئیات بیشتری بشناسید، مقاله انواع بازارهای مالی در ایران را ببینید.
نقدینگی و بازار طلا
ارزش طلای داخلی در ایران بیشتر از دو جزء ساخته میشود: قیمت جهانی هر انس (Ounce، حدود ۳۱٫۱ گرم) طلا و نرخ دلار آزاد. افزایش نقدینگی داخلی اثر مستقیمی بر انس جهانی ندارد. اما از دو مسیر روی بازار داخلی اثر میگذارد: از طریق فشار بر نرخ ارز، و از طریق افزایش تقاضای داخلی برای طلا و سکه که میتواند حباب ایجاد کند. حباب یعنی فاصله قیمت بازار با ارزش ذاتی.
فرض کنید ارزش ذاتی یک گرم طلای ۱۸ عیار بر اساس انس و دلار ۱۰ میلیون تومان باشد، ولی در بازار ۱۰٫۵ میلیون تومان معامله شود. در این حالت ۵۰۰ هزار تومان حباب وجود دارد (عدد فرضی است). وقتی بازار آرام شود، حباب ممکن است تخلیه شود و به خریدار ضرر بزند. عوامل دیگری مثل نرخ بهره جهانی، تقاضای بانکهای مرکزی و ریسکهای ژئوپلیتیک هم اثر دارند که در مقاله عوامل مؤثر بر قیمت طلا بررسی شدهاند.
محدودیتهای تحلیل با نقدینگی
نقدینگی شاخص مهمی است، اما ابزاری برای زمانبندی بازار نیست. پیش از اینکه از آمار آن نتیجه بگیرید، این محدودیتها را در نظر داشته باشید:
- تأخیر در انتشار آمار: دادههای پولی معمولاً با فاصله منتشر میشوند و گاهی انتشارشان دیرتر از معمول است.
- اهمیت ترکیب نقدینگی: رشد سپردههای بلندمدت همان اثری را ندارد که رشد پول در حسابهای جاری دارد.
- متغیر بودن سرعت گردش پول: انتظارات، شوکهای خبری و تحریم میتوانند آن را سریع تغییر دهند.
- وابستگی طلا به عوامل جهانی: اگر انس جهانی افت کند یا نرخ ارز کنترل شود، طلای داخلی ممکن است حتی در دورههای افزایش سریع حجم پول هم افت داشته باشد.
- همبستگی به معنای علیت نیست: اینکه نقدینگی و یک بازار همزمان رشد کنند، لزوماً به این معنا نیست که رشد بازار فقط نتیجه نقدینگی است.
- حرکت قیمتها پیش از آمار: بازار معمولاً انتظارات را زودتر از انتشار آمار در قیمتها منعکس میکند.
هشدار: رشد نقدینگی بالا به معنای سود قطعی در طلا یا هیچ بازار دیگری نیست. طلا هم نوسان، حباب و دورههای افت طولانی دارد و هزینههای معامله و نگهداری بخشی از بازده را کم میکنند.
برای کسی که هدفش حفظ ارزش پسانداز است، کاربرد درست این شاخص فهم دلیل فرسایش پول ریالی و برنامهریزی بلندمدت است. تصمیم عجولانه بر اساس یک گزارش ماهانه، استفاده درستی از آن نیست.
سوالات متداول
۱. رشد نقدینگی همیشه تورم میسازد؟
نه همیشه و نه همیشه به یک اندازه. اگر تولید همپای نقدینگی رشد کند یا مردم پول بیشتری را در سپردههای بلندمدت نگه دارند، فشار تورمی کمتر میشود. برعکس، وقتی انتظارات تورمی بالاست، تورم ممکن است از رشد حجم پول هم جلو بزند. با این حال، در بلندمدت رشد پایدار نقدینگی بالاتر از رشد تولید معمولاً با تورم همراه بوده است.
۲. آمار نقدینگی را کجا ببینیم؟
مرجع رسمی آمار پولی در ایران، بانک مرکزی جمهوری اسلامی ایران است. این آمار در گزارشهای پولی و بانکی و گزیده آمارهای اقتصادی در وبسایت بانک مرکزی منتشر میشود. به اعدادی که در شبکههای اجتماعی و کانالها بدون ذکر منبع منتشر میشوند اعتماد نکنید و همیشه تاریخ گزارش را بررسی کنید.
۳. تفاوت پایه پولی و نقدینگی چیست؟
پایه پولی پولی است که بانک مرکزی مستقیماً ایجاد میکند: اسکناس و مسکوک در جریان و ذخایر بانکها نزد بانک مرکزی. نقدینگی کل پول و شبهپول موجود در اقتصاد است که با وامدهی بانکها چند برابر پایه پولی میشود. نسبت این دو را ضریب فزاینده پولی مینامند.
۴. آیا افزایش نقدینگی روی نقره هم اثر دارد؟
مسیر اثرگذاری مشابه طلاست: از طریق نرخ ارز و تقاضای داخلی. با این تفاوت که نقره علاوه بر نقش ذخیره ارزش، تقاضای صنعتی هم دارد. به همین دلیل قیمت جهانی آن به وضعیت صنعت و رشد اقتصاد جهانی هم وابسته است. نوسان نقره معمولاً از طلا بیشتر است و بازار داخلی آن هم ممکن است نقدشوندگی کمتری داشته باشد.
جمعبندی
رشد نقدینگی نشان میدهد مجموع پول و شبهپول در اقتصاد با چه سرعتی بزرگ میشود. منشأ این رشد هم بانک مرکزی (پایه پولی) است و هم وامدهی بانکها (ضریب فزاینده). این شاخص یکی از ریشههای اصلی تورم در ایران است و جابهجایی پول بین بازارها را توضیح میدهد. با این حال، ابزاری برای پیشبینی کوتاهمدت قیمتها نیست.
- نقدینگی از جمع پول و شبهپول به دست میآید و نقدینگی برابر است با پایه پولی ضرب در ضریب فزاینده.
- اگر رشد حجم پول از رشد تولید جلوتر باشد، معمولاً با تأخیر فشار تورمی ایجاد میکند.
- طلای داخلی از مسیر نرخ ارز و تقاضا از نقدینگی اثر میگیرد، اما به انس جهانی و حباب هم وابسته است.
- آمار رسمی را از بانک مرکزی بگیرید و آن را در بازه بلندمدت تحلیل کنید.
اگر بعد از بررسی این نکات خواستید روند بازار را دنبال کنید، میتوانید قیمت لحظهای طلا را در نارگلد ببینید و با خیال راحت و بدون عجله تصمیم بگیرید.
این مطلب صرفاً آموزشی است و توصیه مالی یا سرمایهگذاری محسوب نمیشود. پیش از هر تصمیم، ریسکها را با شرایط مالی خود بسنجید.