تورم یعنی افزایش مداوم و فراگیر سطح عمومی قیمت کالاها و خدمات در طول زمان. اگر بخواهیم ساده بگوییم تورم چیست، یعنی با گذشت زمان، با همان مقدار پول کالا و خدمات کمتری میتوانید بخرید و قدرت خرید پسانداز نقدی شما کم میشود.
بیایید ساده و شفاف بررسی کنیم. در این مقاله یاد میگیرید نرخ تورم چگونه اندازهگیری میشود، تورم نقطهبهنقطه و سالانه چه فرقی دارند، چه عواملی تورم را میسازند و تورم چه انواعی دارد. با یک مثال عددی فرضی هم اثر تورم را روی ۱۰۰ میلیون تومان پسانداز میبینیم. در پایان، راههای منطقی حفظ قدرت خرید را همراه با ریسک هر کدام مرور میکنیم.
تورم چیست؟
تورم به معنی گران شدن یک یا دو کالا نیست. وقتی فقط قیمت گوجهفرنگی به خاطر سرمای هوا بالا میرود، با یک تغییر قیمت نسبی روبهرو هستیم. تورم زمانی رخ میدهد که قیمت بیشتر کالاها و خدمات، از نان و اجارهخانه تا دارو و حملونقل، بهطور همزمان و پیوسته بالا برود.
یک مثال ساده: فرض کنید امسال با ۱ میلیون تومان ۱۰ قلم خرید روزانه را تهیه میکنید و سال بعد برای همان ۱۰ قلم ۱٫۳ میلیون تومان لازم است. در این صورت تورم آن سبد ۳۰ درصد بوده است (عدد فرضی است). پول شما همان پول است، اما ارزش واقعیاش کمتر شده است.
به همین دلیل اقتصاددانان تورم را با کاهش قدرت خرید پول تعریف میکنند. وقتی میپرسیم تورم چیست، در واقع میپرسیم پولی که امروز در دست ماست، فردا چقدر ارزش خواهد داشت.
تورم چگونه اندازهگیری میشود؟
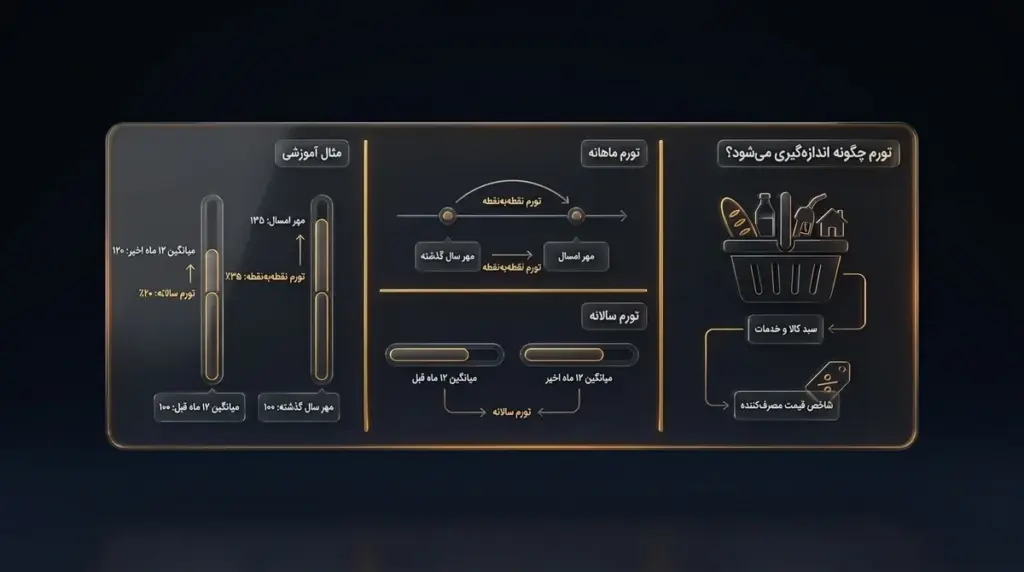
برای اندازهگیری تورم، نهادهای آماری یک «سبد کالا و خدمات» تعریف میکنند که نماینده هزینههای معمول یک خانوار است. خوراکیها، مسکن، پوشاک، بهداشت، آموزش و حملونقل در این سبد قرار دارند. قیمت سبد بهطور منظم ثبت میشود و هر قلم بر اساس سهمش در هزینه خانوار وزن میگیرد.
حاصل این محاسبه شاخص قیمت مصرفکننده (Consumer Price Index یا CPI) است. نرخ تورم در واقع درصد تغییر همین شاخص در یک بازه زمانی است. اگر میخواهید ساختار این شاخص و نحوه تفسیرش را دقیقتر بشناسید، مقاله شاخص CPI را بخوانید.
در ایران، آمار رسمی تورم را نهادهایی مانند بانک مرکزی و مرکز آمار ایران منتشر کردهاند. گزارشهای رسمی را میتوانید در سایت بانک مرکزی جمهوری اسلامی ایران دنبال کنید.
تورم نقطهبهنقطه و سالانه
وقتی خبری از «نرخ تورم» صحبت میکند، ممکن است منظورش یکی از این سه عدد باشد:
- تورم ماهانه: تغییر شاخص قیمت در یک ماه نسبت به ماه قبل.
- تورم نقطه به نقطه: تغییر شاخص در یک ماه نسبت به همان ماه در سال قبل. این عدد تصویر بهروزتری از وضعیت فعلی قیمتها میدهد.
- تورم سالانه (دوازدهماهه): میانگین شاخص در ۱۲ ماه اخیر نسبت به میانگین ۱۲ ماه قبل از آن. این عدد آرامتر تغییر میکند و روند کلی را نشان میدهد.
یک مثال با اعداد فرضی: شاخص قیمت در مهر سال گذشته ۱۰۰ و در مهر امسال ۱۳۵ است. پس تورم نقطهبهنقطه مهر ۳۵ درصد است. اگر میانگین شاخص در ۱۲ ماه اخیر ۱۲۰ و در ۱۲ ماه قبل از آن ۱۰۰ بوده باشد، تورم سالانه ۲۰ درصد میشود.
فاصله این دو عدد معنا دارد. وقتی تورم نقطهبهنقطه از تورم سالانه بالاتر است، معمولاً قیمتها در ماههای اخیر سریعتر بالا رفتهاند و شتاب تورم در حال افزایش است. اگر عکس این حالت باشد، شتاب تورم در حال کم شدن است.
علتهای تورم
تورم معمولاً یک علت واحد ندارد و چند عامل همزمان آن را میسازند. مهمترین علتها اینها هستند:
فشار تقاضا
وقتی تقاضای کل جامعه برای کالا و خدمات سریعتر از توان تولید رشد کند، فروشندگان قیمتها را بالا میبرند. به این حالت تورم ناشی از فشار تقاضا (Demand-Pull) میگویند. مثلاً اگر درآمدها ناگهان زیاد شود ولی تولید ثابت بماند، رقابت خریداران قیمتها را بالا میبرد.
فشار هزینه
وقتی هزینه تولید بالا میرود، تولیدکننده بخشی از آن را به قیمت نهایی منتقل میکند. این هزینه میتواند مواد اولیه، انرژی، دستمزد یا حملونقل باشد. در ایران افزایش نرخ ارز یکی از مهمترین مسیرهای این نوع تورم (Cost-Push) است، چون بخش قابلتوجهی از مواد اولیه و قطعات وارداتی است.
رشد پول و نقدینگی
اگر حجم پول در گردش سریعتر از تولید کالا و خدمات زیاد شود، هر واحد پول ارزش کمتری پیدا میکند. کسری بودجه دولت و جبران آن از مسیرهای پولی از عوامل رایج این رشد است. چرایی و پیامدهای آن را در مقاله رشد نقدینگی بررسی کردهایم.
انتظارات تورمی
وقتی مردم و فعالان اقتصادی انتظار دارند قیمتها بالا برود، زودتر خرید میکنند، فروشندگان قیمت را از قبل بالا میبرند و کارکنان دستمزد بیشتری مطالبه میکنند. به این ترتیب انتظار تورم، خودش تورم میسازد. نقش انتظارات تورمی در اقتصادهایی که سالها تورم بالا را تجربه کردهاند، پررنگتر است.
انواع تورم
تورم را معمولاً بر اساس شدت آن دستهبندی میکنند. مرز دقیق این دستهها در منابع مختلف کمی فرق دارد، اما تصویر کلی این است:
| نوع تورم | شدت تقریبی | ویژگی اصلی |
|---|---|---|
| تورم خزنده (Creeping) | حدود ۳ درصد در سال یا کمتر | آرام و قابل پیشبینی؛ بسیاری از بانکهای مرکزی جهان تورم پایین و پایداری در حدود ۲ درصد را هدف میگیرند. |
| تورم متوسط (Walking) | حدود ۳ تا ۱۰ درصد در سال | اثرش روی هزینه زندگی محسوس میشود، اما برنامهریزی هنوز ممکن است. |
| تورم تازنده (Galloping) | دورقمی و بالاتر در سال | برنامهریزی بلندمدت را سخت میکند و مردم سراغ داراییهای غیرنقدی میروند. |
| ابرتورم (Hyperinflation) | معمولاً بیش از ۵۰ درصد در ماه | پول ملی کارکرد خود را از دست میدهد؛ مانند تجربه آلمان در دهه ۱۹۲۰ یا زیمبابوه در دهه ۲۰۰۰. |
تورم را بر اساس علت هم دستهبندی میکنند؛ همان تورم ناشی از فشار تقاضا و فشار هزینه که در بخش قبل دیدیم. اقتصاددانان از تورم هسته (Core Inflation) هم صحبت میکنند. تورم هسته، تورم بدون اقلام پرنوسانی مثل خوراکیهای تازه و انرژی است و روند پایه قیمتها را بهتر نشان میدهد.
حالت خاص دیگر وقتی است که تورم بالا با رکود اقتصادی و بیکاری همزمان شود. ویژگیها و پیامدهای این وضعیت دشوار را در مقاله رکود تورمی بخوانید.
تورم با پسانداز شما چه میکند؟
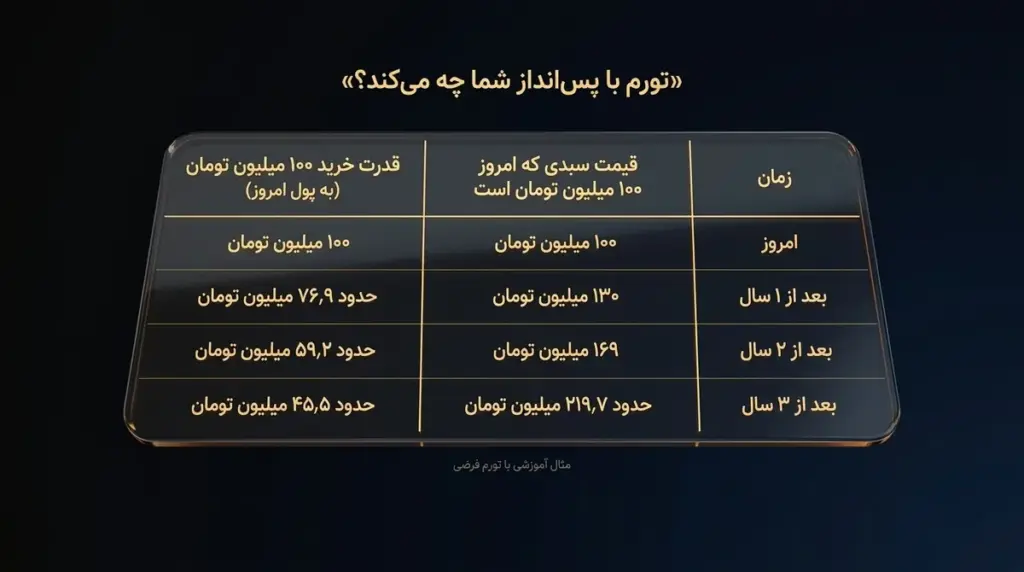
دانستن اینکه تورم چیست وقتی معنای واقعی پیدا میکند که اثرش را روی پسانداز ببینیم. پول نقدی که در خانه یا حساب بدون سود نگه میدارید، از نظر عددی ثابت میماند، اما ارزش واقعی آن هر سال کمتر میشود. فرض کنید ۱۰۰ میلیون تومان پسانداز دارید و تورم سالانه ۳۰ درصد است (عدد فرضی است).
| زمان | قیمت سبدی که امروز ۱۰۰ میلیون تومان است | قدرت خرید ۱۰۰ میلیون تومان (به پول امروز) |
|---|---|---|
| امروز | ۱۰۰ میلیون تومان | ۱۰۰ میلیون تومان |
| بعد از ۱ سال | ۱۳۰ میلیون تومان | حدود ۷۶٫۹ میلیون تومان |
| بعد از ۲ سال | ۱۶۹ میلیون تومان | حدود ۵۹٫۲ میلیون تومان |
| بعد از ۳ سال | حدود ۲۱۹٫۷ میلیون تومان | حدود ۴۵٫۵ میلیون تومان |
یعنی در این مثال، بعد از سه سال همان ۱۰۰ میلیون تومان فقط کمتر از نیمی از کالاهای روز اول را میخرد. این تجربه برای بسیاری از خانوادههای ایرانی آشناست. همین موضوع باعث میشود حفظ ارزش پول برای پساندازکنندگان اهمیت زیادی داشته باشد.
سود اسمی و سود واقعی
حالا فرض کنید همین پول را در سپردهای با سود سالانه ۲۰ درصد بگذارید (عدد فرضی است). بعد از یک سال ۱۲۰ میلیون تومان دارید، اما همان سبد کالا ۱۳۰ میلیون تومان شده است. بازده واقعی شما تقریباً منفی ۷٫۷ درصد است: (۱٫۲۰ ÷ ۱٫۳۰) − ۱.
به این عدد بازده واقعی میگویند؛ یعنی بازده بعد از کم کردن اثر تورم. این منطق پایه مفهومی است که در مقاله ارزش زمانی پول به آن پرداختهایم: یک میلیون تومان امروز با یک میلیون تومان سال بعد برابر نیست.
تورم روی همه یکسان اثر نمیگذارد. حقوقبگیرانی که درآمدشان دیرتر و کمتر از تورم زیاد میشود، و کسانی که پساندازشان نقدی است، معمولاً بیشتر آسیب میبینند. در مقابل، کسی که بدهی با نرخ ثابت دارد، ممکن است ببیند ارزش واقعی بدهیاش با گذشت زمان کمتر شده است.
راههای منطقی حفظ قدرت خرید
هیچ روشی وجود ندارد که در همه شرایط و بدون ریسک ارزش پول را حفظ کند. هدف منطقی این است که با برنامه و بدون عجله، بخشی از اثر تورم را جبران کنید. این گامها نقطه شروع خوبی هستند:
- صندوق اضطراری: معادل چند ماه هزینه زندگی را در جایی نقدشونده نگه دارید، حتی اگر تورم بخشی از ارزشش را کم کند. این پول برای آرامش خاطر است، نه برای سود.
- هدف و افق زمانی: مشخص کنید پول را برای چه کاری و چه زمانی لازم دارید. پولی که سه ماه دیگر لازم است، نباید در دارایی پرنوسان باشد.
- تنوعبخشی: تقسیم پسانداز بین چند نوع دارایی، اثر افت یکی از آنها را کمتر میکند.
- شناخت هزینهها: کارمزد، اختلاف قیمت خرید و فروش، اجرت یا مالیات میتواند بخشی از بازده را از بین ببرد.
- پرهیز از تصمیم هیجانی: خرید در اوج هیجان بازار یا فروش در لحظه ترس، یکی از رایجترین دلایل زیان است.
گزینههای رایج و ریسک هر کدام
| گزینه | نقش احتمالی در برابر تورم | ریسک اصلی |
|---|---|---|
| سپرده بانکی | نقدشوندگی بالا و نوسان کم | سود اسمی ممکن است کمتر از تورم باشد (بازده واقعی منفی) |
| طلا و نقره | دارایی واقعی که در ایران به نرخ ارز و قیمت جهانی حساس است | نوسان، حباب، دورههای افت طولانی، هزینه معامله و ریسک نگهداری |
| مسکن | دارایی واقعی با کاربرد بلندمدت | سرمایه اولیه بالا، نقدشوندگی کم و هزینههای نقلوانتقال |
| سهام و صندوقهای سرمایهگذاری | امکان رشد همراه با سودآوری شرکتها | نوسان زیاد، ریسک سیاستی و نیاز به دانش |
| ارتقای مهارت و درآمد | افزایش توان درآمدی در بلندمدت | نیاز به زمان و نتیجه غیرقطعی |
این جدول مثال آموزشی است، نه توصیه مالی. ترکیب مناسب برای هر نفر به درآمد، بدهی، افق زمانی و میزان تحمل ریسک او بستگی دارد.
طلا در ایران یکی از رایجترین گزینههای خانوارها برای حفظ ارزش پسانداز است، اما رابطهاش با تورم در کوتاهمدت همیشه همجهت نیست. بررسی دقیق این موضوع را در مقاله طلا پوشش تورم آوردهایم.
هشدار: اگر کسی به شما «سود ثابت بالاتر از تورم» بدون هیچ ریسکی وعده میدهد، احتیاط کنید. هر داراییای که بتواند از تورم جلو بزند، دورههای نوسان و افت هم دارد.
سوالات متداول
۱. تورم در ایران چرا ماندگار است؟
چند عامل همزمان باعث شده تورم در ایران برای سالهای طولانی بالا بماند. کسری بودجه مزمن دولت و جبران آن از مسیرهای پولی، رشد بالای نقدینگی، شوکهای ارزی ناشی از تحریم و نوسان درآمدهای ارزی از این عواملاند. انتظارات تورمی هم پس از سالها تجربه گرانی در رفتار مردم جا افتاده است. وقتی این عوامل با هم باشند، کاهش پایدار تورم به اصلاحات بلندمدت نیاز دارد.
۲. تورم منفی هم وجود دارد؟
بله. به کاهش عمومی و پایدار قیمتها تورم منفی یا کاهش قیمت (Deflation) میگویند. شاید خوشایند به نظر برسد، اما وقتی مردم انتظار ارزانتر شدن داشته باشند، خرید را عقب میاندازند، فروش و تولید کم میشود و بیکاری ممکن است بالا برود. دقت کنید که «کاهش نرخ تورم» با تورم منفی فرق دارد؛ در آن حالت قیمتها هنوز بالا میروند، فقط کندتر.
۳. چرا نرخ تورم رسمی با تجربه من از گرانی فرق دارد؟
نرخ تورم رسمی بر اساس سبد کالای یک خانوار متوسط محاسبه میشود، اما سبد هزینه شما ممکن است متفاوت باشد. مثلاً اگر مستأجر هستید یا بخش بزرگی از هزینهتان خوراکی یا دارو است، و قیمت همین اقلام سریعتر بالا رفته باشد، تورمی که شما حس میکنید از عدد رسمی بیشتر است. تفاوت شهرها و دهکهای درآمدی هم در این اختلاف نقش دارد.
۴. آیا نگه داشتن پول نقد همیشه اشتباه است؟
نه. پول نقد در دورههای تورمی ارزش واقعی خود را از دست میدهد، اما نقش مهمی در آرامش مالی دارد. داشتن صندوق اضطراری برای هزینههای پیشبینینشده، یا نگهداری پولی که بهزودی به آن نیاز دارید، کاملاً منطقی است. مشکل وقتی پیش میآید که کل پسانداز بلندمدت سالها بهصورت نقد و بدون برنامه بماند.
جمعبندی
حالا میدانید تورم چیست: افزایش مداوم و فراگیر قیمتها که قدرت خرید پول را کم میکند. تورم با شاخص قیمت مصرفکننده اندازهگیری میشود، از فشار تقاضا، فشار هزینه، رشد نقدینگی و انتظارات تورمی ریشه میگیرد و بر پسانداز نقدی اثر مستقیم دارد. شناخت این سازوکار کمک میکند برای حفظ ارزش پسانداز آرام و آگاهانه تصمیم بگیرید.
- تورم نقطهبهنقطه وضعیت فعلی قیمتها را نشان میدهد و تورم سالانه روند ۱۲ ماهه را.
- ملاک اصلی، بازده واقعی است؛ یعنی بازده پس از کم کردن اثر تورم.
- صندوق اضطراری، تنوعبخشی و شناخت هزینهها پایه یک برنامه منطقی است.
- هیچ داراییای بدون ریسک از تورم جلو نمیزند؛ طلا هم نوسان و دورههای افت دارد.
اگر بعد از بررسی این نکات خواستید روند بازار طلا را بهعنوان یکی از گزینههای حفظ ارزش پسانداز دنبال کنید، میتوانید قیمت لحظهای طلا را در نارگلد ببینید و با خیال راحت و بدون عجله تصمیم بگیرید.
این مطلب صرفاً آموزشی است و توصیه مالی یا سرمایهگذاری محسوب نمیشود. پیش از هر تصمیم، ریسکها را با شرایط مالی خود بسنجید.