طلا در بلندمدت و بهویژه در اقتصاد ایران، اغلب توانسته بخشی یا همه کاهش قدرت خرید پول را جبران کند، اما این همراهی همیشگی، دقیق یا کوتاهمدت نیست. پس پاسخ واقعبینانه به این سؤال که آیا طلا پوشش تورم است، این است: «معمولاً در بلندمدت بله، اما با دورههایی از عقبماندگی». اگر هدف شما حفظ ارزش پسانداز است، شناختن این محدودیتها به اندازه خود پاسخ اهمیت دارد. در این مقاله ساده و شفاف بررسی میکنیم که چرا طلا و تورم معمولاً همجهت حرکت میکنند، بازده اسمی و واقعی چه فرقی دارند، طلا در چه دورههایی از تورم عقب ماند، نرخ ارز در ایران چه نقشی دارد و تکیه کامل بر طلا چه ریسکهایی دارد.
طلا پوشش تورم است؟ پاسخ کوتاه
پوشش تورم (Inflation Hedge) به داراییای میگویند که ارزشش همپای افزایش سطح عمومی قیمتها بالا برود تا قدرت خرید صاحبش حفظ شود. با این تعریف، طلا در افق چندساله بارها این نقش را بازی کرده است. اما در افق چندماهه یا حتی چندساله، دورههایی بوده که قیمت طلا ثابت مانده یا افت کرده، در حالی که تورم ادامه داشته است.
اگر بخواهیم دقیقتر بگوییم طلا پوشش تورم است یا نه، باید سه نکته را کنار هم بگذاریم:
- رابطه طلا و تورم در بلندمدت معمولاً همجهت است، اما در کوتاهمدت ضعیف و نامنظم است.
- قیمت طلا فقط به تورم وابسته نیست؛ نرخ بهره، ارزش دلار، فضای سیاسی و تقاضای جهانی هم روی آن اثر دارند.
- در ایران، نرخ ارز نقش اصلی را در این رابطه دارد؛ بنابراین طلا در عمل بیشتر یک پوشش ارزی است تا پوشش مستقیم تورم.
اگر با خود مفهوم تورم و نحوه اندازهگیری آن آشنا نیستید، پیش از ادامه میتوانید مطلب تورم چیست را بخوانید.
چرا طلا معمولاً با تورم همراه میشود؟
طلا خودش درآمدی تولید نمیکند؛ نه سود سپرده میدهد و نه سود سهام. پس چرا بسیاری از مردم آن را دارایی ضد تورم میدانند؟ چند دلیل اصلی پشت این رابطه است.
عرضه محدود در برابر پول قابل چاپ
حجم پول را بانکهای مرکزی میتوانند افزایش دهند، اما مقدار طلای استخراجشده هر سال فقط بخش کوچکی به ذخیره موجود جهان اضافه میکند. وقتی حجم پول سریعتر از تولید کالا و خدمات رشد کند، ارزش هر واحد پول کم میشود. طلا چون به این سرعت قابل افزایش نیست، معمولاً در بلندمدت ارزش نسبی خود را بهتر حفظ میکند.
دارایی واقعی و پناهگاه امن
طلای فیزیکی بدهی هیچ دولت یا نهادی نیست. به همین دلیل، در دورههای بیاعتمادی به پول ملی یا بحرانهای اقتصادی، تقاضا برای آن افزایش پیدا میکند. این تقاضا گاهی همزمان با تورم بالا رخ میدهد و همراهی طلا و تورم را تقویت میکند.
نرخ بهره واقعی و هزینه فرصت
یکی از مهمترین عوامل در بازار جهانی، نرخ بهره واقعی است؛ یعنی نرخ بهره منهای تورم. وقتی نرخ بهره واقعی منفی یا پایین است، نگهداری طلایی که سودی نمیدهد هزینه فرصت کمی دارد و تقاضا برای آن بالا میرود. اما وقتی بانکهای مرکزی برای مهار تورم نرخ بهره را سریع بالا میبرند، طلا ممکن است حتی در اوج تورم زیر فشار قرار بگیرد.
بازده اسمی و بازده واقعی طلا
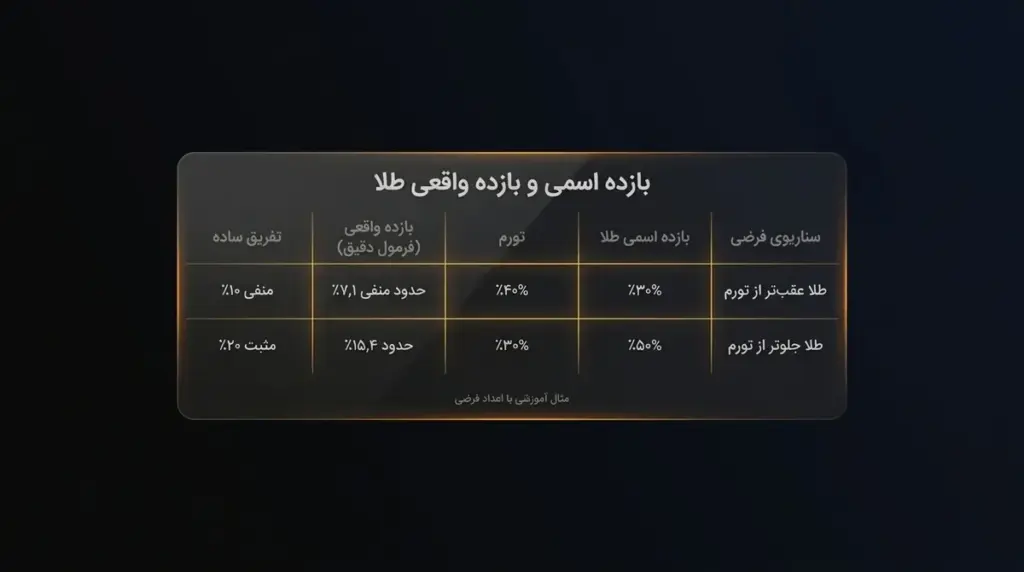
بازده اسمی یعنی درصد تغییر قیمت طلا به تومان. بازده واقعی یعنی همان بازده بعد از کسر اثر تورم؛ به زبان ساده، اینکه قدرت خرید شما واقعاً چقدر تغییر کرده است. بسیاری از افراد فقط عدد اسمی را میبینند و تصور میکنند سود کردهاند، در حالی که ممکن است قدرت خریدشان کمتر شده باشد.
یک مثال ساده با اعداد فرضی
فرض کنید علی ۱۰۰ میلیون تومان پسانداز دارد و آن را به طلای ۱۸ عیار تبدیل میکند (عدد فرضی است):
- قیمت هر گرم ۱۰ میلیون تومان است؛ پس علی ۱۰ گرم طلا میخرد.
- یک سال بعد قیمت هر گرم به ۱۳ میلیون تومان میرسد و ارزش دارایی او ۱۳۰ میلیون تومان میشود؛ یعنی بازده اسمی ۳۰ درصد.
- در همین مدت، تورم ۴۰ درصد بوده است؛ یعنی سبدی از کالا و خدمات که پارسال ۱۰۰ میلیون تومان قیمت داشت، حالا ۱۴۰ میلیون تومان است.
- بازده واقعی: ۱۳۰ ÷ ۱۴۰ ≈ ۰٫۹۲۹؛ یعنی قدرت خرید علی حدود ۷٫۱ درصد کمتر شده است، با اینکه عدد داراییاش بزرگتر شده.
فرمول دقیق بازده واقعی این است: (۱ + بازده اسمی) ÷ (۱ + تورم) − ۱. بسیاری از افراد بهجای آن، تورم را ساده از بازده کم میکنند. در تورمهای پایین این روش تقریب خوبی است، اما در تورمهای بالا مثل ایران، اختلاف آن محسوس میشود.
| سناریوی فرضی | بازده اسمی طلا | تورم | بازده واقعی (فرمول دقیق) | تفریق ساده |
|---|---|---|---|---|
| طلا عقبتر از تورم | ۳۰٪ | ۴۰٪ | حدود ۷٫۱٪- | ۱۰٪- |
| طلا جلوتر از تورم | ۵۰٪ | ۳۰٪ | حدود ۱۵٫۴٪+ | ۲۰٪+ |
در محاسبه واقعی، هزینهها را هم باید در نظر گرفت. اجرت و مالیات بر ارزش افزوده زیورآلات، یا کارمزد و اختلاف نرخ خرید و فروش طلای آبشده، از بازده نهایی کم میکنند. همین منطق برای سنجیدن هر دارایی دیگری هم کاربرد دارد؛ مقایسه کامل طلا با سود بانکی را در مطلب طلا یا سپرده بانکی بخوانید.
دورههایی که طلا از تورم عقب ماند
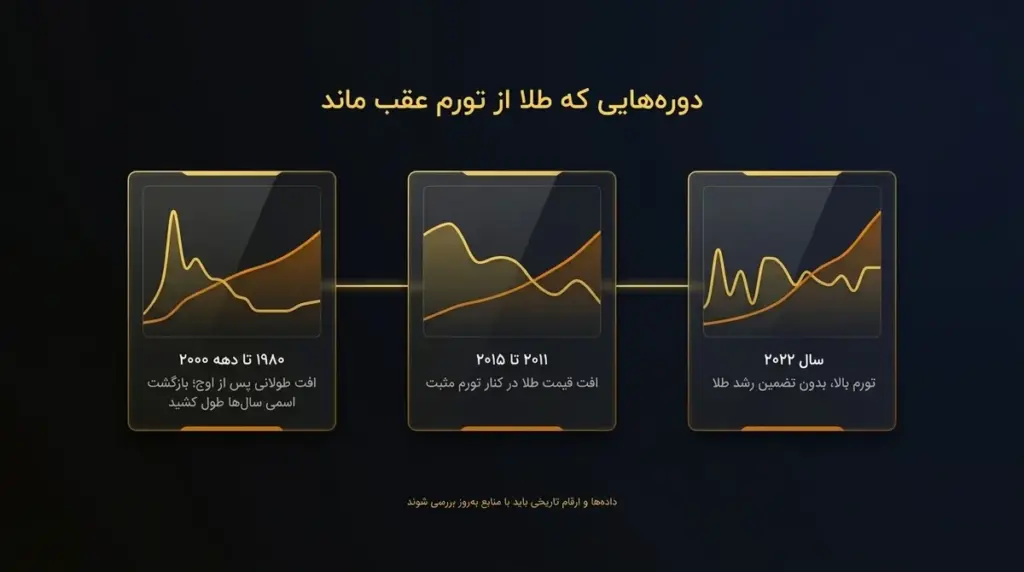
تصور «طلا همیشه از تورم جلو میزند» با تاریخ بازار جهانی سازگار نیست. چند دوره شناختهشده نشان میدهند که این همراهی ممکن است سالها قطع شود.
از اوج ۱۹۸۰ تا دهه ۲۰۰۰
پس از اوج حدود ۸۵۰ دلار برای هر انس در ژانویه ۱۹۸۰، طلا وارد افتی طولانی شد و در اواخر دهه ۱۹۹۰ تا حدود ۲۵۰ دلار پایین آمد. رسیدن دوباره به آن سقف اسمی تا سال ۲۰۰۸ طول کشید. چون در این مدت تورم آمریکا هر سال قدرت خرید دلار را کم میکرد، عقبماندگی طلا از نظر بازده واقعی حتی طولانیتر بود.
از ۲۰۱۱ تا ۲۰۱۵
انس طلا از اوج حدود ۱۹۰۰ دلار در سپتامبر ۲۰۱۱ تا حدود ۱۰۵۰ دلار در اواخر ۲۰۱۵ پایین آمد؛ یعنی افتی نزدیک به ۴۵ درصد. در همین سالها تورم جهانی پایین اما مثبت بود؛ پس خریداری که در اوج وارد شده بود، هم زیان اسمی داشت و هم قدرت خریدش کمتر شد.
سال ۲۰۲۲
در سال ۲۰۲۲ تورم سالانه آمریکا در میانه سال به حدود ۹ درصد رسید، اما قیمت انس طلا در پایان سال تقریباً همان سطح ابتدای سال بود. دلیل اصلی، افزایش سریع نرخ بهره و تقویت دلار بود. این دوره نشان داد که حتی تورم بالا بهتنهایی رشد طلا را تضمین نمیکند.
درس مشترک این دورهها روشن است: نقطه ورود و افق زمانی اهمیت زیادی دارد. خریدی که در اوج هیجان انجام شود، ممکن است سالها طول بکشد تا حتی به نقطه سر به سر برسد. برای دیدن تصویر بلندمدتتر عملکرد طلا در دورههای مختلف، مطلب بازدهی طلا را ببینید.
طلا در تورم ایران؛ نقش نرخ ارز
در ایران، قیمت طلای ۱۸ عیار تقریباً از این رابطه به دست میآید: (انس جهانی × نرخ دلار بازار آزاد × ۰٫۷۵) ÷ ۳۱٫۱، بهعلاوه یا منهای حباب. عدد ۰٫۷۵ همان عیار ۷۵۰ در هزار و ۳۱٫۱ وزن یک انس تروا به گرم است. پس قیمت داخلی طلا به دو متغیر وابسته است که هیچکدام مستقیماً «تورم ایران» نیستند.
با این حال، تورم ایران و نرخ ارز ارتباط نزدیکی دارند. بخشی از تورم داخلی از افزایش نرخ ارز ناشی میشود و افزایش مداوم سطح قیمتها هم در بلندمدت به افزایش نرخ ارز فشار میآورد. به همین دلیل، اینکه طلا پوشش تورم باشد یا نه، در ایران تا حد زیادی به این بستگی دارد که نرخ ارز با تورم همراه شود یا نه. سازوکار این رابطه را در مطلب کاهش ارزش ریال توضیح دادهایم.
چرا این همراهی پلهای است؟
تورم معمولاً تدریجی و ماهبهماه انباشته میشود، اما نرخ ارز در ایران اغلب دورههایی ثبات نسبی دارد و بعد جهش میکند. در دورههای ثبات ارزی، طلا ممکن است از تورم عقب بماند و پس از جهش ارزی، یکباره از آن جلو بزند. این رفتار پلهای یعنی نتیجه شما به زمان ورود و خروج حساس است.
برای نمونه، در سالهای پس از ۱۳۹۲ تا حدود ۱۳۹۶، نرخ دلار بازار آزاد نسبتاً باثبات بود و انس جهانی هم دوره افت را میگذراند، در حالی که تورم، هرچند کاهشی، همچنان مثبت بود. نتیجه این شد که قیمت طلای ۱۸ عیار در آن سالها از تورم عقب ماند.
| نرخ دلار | انس جهانی | اثر احتمالی بر قیمت طلای داخلی | نسبت به تورم |
|---|---|---|---|
| افزایش | افزایش | رشد قوی | ممکن است از تورم جلو بزند |
| افزایش | کاهش | دو اثر تا حدی همدیگر را خنثی میکنند | نامشخص |
| ثابت | افزایش | رشد ملایم | بسته به نرخ تورم |
| ثابت | کاهش | ثبات یا افت | احتمال عقبماندن از تورم |
حباب هم این تصویر را پیچیدهتر میکند. حباب یعنی اختلاف قیمت بازار با ارزشی که از انس و دلار محاسبه میشود؛ مثلاً اگر ارزش محاسبهشده هر گرم ۱۰ میلیون و قیمت بازار ۱۰٫۳ میلیون تومان باشد، ۳۰۰ هزار تومان حباب وجود دارد (عدد فرضی است). کسی که در روزهای پرحباب خرید میکند، بخشی از رشد آینده را از پیش پرداخته است.
ریسکهای تکیه کامل بر طلا
حتی اگر طلا پوشش تورم مناسبی در بلندمدت باشد، گذاشتن همه پسانداز در یک دارایی ریسکهای خودش را دارد. این ریسکها را پیش از هر تصمیمی بشناسید:
- نوسان و دورههای افت طولانی: همانطور که دیدیم، طلا ممکن است سالها از تورم عقب بماند. اگر در این دوره به پول نیاز پیدا کنید، ممکن است مجبور شوید با زیان بفروشید.
- نبود درآمد دورهای: طلا سود ماهانه یا سالانه ندارد و تنها منبع بازده آن تغییر قیمت است.
- هزینههای معامله: در زیورآلات، اجرت و مالیات بر ارزش افزوده (که به اجرت و سود فروشنده تعلق میگیرد) معمولاً هنگام فروش برنمیگردد. طلای آبشده اجرت ساخت ندارد، اما ممکن است کارمزد معامله یا هزینه ریگیری داشته باشد.
- حباب: خرید در دورههای پرحباب، بازده آینده را کم میکند.
- نقدشوندگی و اختلاف نرخ: هنگام فروش، اختلاف نرخ خرید و فروش و شرایط بازار روی مبلغ دریافتی اثر دارد.
- ریسک نگهداری و طرف مقابل: نگهداری فیزیکی ریسک سرقت و گم شدن دارد. اگر دارایی نزد یک پلتفرم یا نهاد نگهداری میشود، ریسک طرف مقابل مطرح است؛ پس مجوزها، فاکتور و کد رهگیری را بررسی کنید.
- ریسک تمرکز: وقتی همه دارایی به یک متغیر (نرخ ارز و انس) وابسته باشد، هر اتفاق نامطلوب برای آن متغیر کل پسانداز را تحت تأثیر قرار میدهد.
هشدار: خرید طلا با وام یا پول ضروری زندگی به امید جبران تورم، ریسک را چند برابر میکند. اگر قیمت مدتی عقب بماند، هم قسط وام ادامه دارد و هم ممکن است مجبور شوید در زمان نامناسب بفروشید.
رویکردی که بسیاری از افراد محتاط ترجیح میدهند، داشتن صندوق اضطراری نقد و تقسیم پسانداز بین چند نوع دارایی است. سهم مناسب طلا برای هر نفر به هدف، افق زمانی و میزان تحمل ریسک او بستگی دارد و یک عدد واحد برای همه وجود ندارد.
سوالات متداول
۱. طلا در کوتاهمدت هم پوشش تورم است؟
معمولاً نه. در افق چندماهه، قیمت طلا بیشتر تحت تأثیر نرخ ارز، انس جهانی، اخبار و هیجان بازار است تا تورم ماهانه. ممکن است تورم چند ماه پیاپی بالا باشد، اما قیمت طلا ثابت بماند یا افت کند. رابطه طلا و تورم در افق چندساله معنادارتر میشود و حتی در آن صورت هم تضمینی ندارد.
۲. چه داراییهای دیگری در برابر تورم مقاوماند؟
ملک، سهام شرکتهایی که میتوانند قیمت محصولاتشان را با تورم بالا ببرند، نقره و صندوقهای کالایی از گزینههایی هستند که معمولاً مطرح میشوند. هیچکدام پوشش کامل و بدون ریسک نیستند. ملک نقدشوندگی کمی دارد و سرمایه زیادی میخواهد و سهام نوسان بالایی دارد. به همین دلیل بسیاری از افراد ترکیبی از چند دارایی را انتخاب میکنند.
۳. اجرت و کارمزد چه اثری بر پوشش تورم دارد؟
هر هزینهای که هنگام خرید یا فروش پرداخت میشود، از بازده واقعی کم میکند. در زیورآلات، اجرت و مالیات بر ارزش افزوده معمولاً هنگام فروش برنمیگردد؛ پس بخشی از رشد قیمت فقط صرف جبران این هزینهها میشود. طلای آبشده اجرت ساخت ندارد، اما کارمزد و اختلاف نرخ خرید و فروش آن را هم باید در محاسبه آورد.
۴. نقره هم مثل طلا پوشش تورم است؟
نقره هم فلز گرانبها است و در ایران مثل طلا به نرخ ارز وابسته است. اما بخش بزرگی از تقاضای نقره صنعتی است؛ به همین دلیل به رکود و رونق اقتصادی حساستر است و نوسان بیشتری از طلا دارد. ممکن است در دورههایی از تورم جلو بزند و در دورههایی، عقبماندگی طولانیتری نسبت به طلا داشته باشد.
جمعبندی
پاسخ واقعبینانه به این سؤال که آیا طلا پوشش تورم است، «بله» یا «نه»ی مطلق نیست. طلا در بلندمدت بارها قدرت خرید را حفظ کرده، اما دورههای عقبماندگی چندساله هم داشته است. در ایران، این رابطه بیشتر از مسیر نرخ ارز میگذرد و رفتار پلهای دارد. شناختن تفاوت بازده اسمی و واقعی، توجه به هزینهها و پرهیز از تکیه کامل بر یک دارایی کمک میکند انتظار واقعبینانهتری داشته باشید.
- طلا در افق چندساله معمولاً با تورم همراه شده، اما در کوتاهمدت این رابطه ضعیف و نامنظم است.
- بازده واقعی، نه بازده اسمی، نشان میدهد قدرت خرید شما واقعاً حفظ شده یا نه.
- در ایران، نرخ ارز و انس جهانی تعیینکننده اصلی قیمت طلا هستند و ثبات ارزی میتواند طلا را از تورم عقب بیندازد.
- نوسان، حباب، هزینهها، ریسک نگهداری و ریسک تمرکز را جدی بگیرید؛ هیچ داراییای بدون ریسک نیست.
اگر بعد از بررسی این نکات تصمیم گرفتید وضعیت بازار را دنبال کنید، میتوانید قیمت لحظهای طلای آبشده را در نارگلد ببینید و با خیال راحت و بدون عجله تصمیم بگیرید.
این مطلب صرفاً آموزشی است و توصیه مالی یا سرمایهگذاری محسوب نمیشود. پیش از هر تصمیم، ریسکها را با شرایط مالی خود بسنجید.