نرخ بهره قیمت استفاده از پول است؛ یعنی درصدی که وامگیرنده بابت قرض گرفتن پول در یک دوره مشخص، معمولاً یک سال، به وامدهنده میپردازد. همین نرخ از طرف دیگر پاداشی است که سپردهگذار برای در اختیار گذاشتن پولش دریافت میکند. اگر برایتان سؤال است که نرخ بهره چیست و چرا تغییر آن روی قسط وام، سود سپرده و حتی بازار داراییها اثر میگذارد، بیایید آن را ساده و شفاف بررسی کنیم. در ادامه تفاوت نرخ بهره اسمی و واقعی، نقش بانک مرکزی و سیاست پولی و اثر نرخ بهره بر وام، پسانداز و بازارها را با مثالهای ساده میبینیم.
نرخ بهره چیست؟
نرخ بهره (Interest Rate) معمولاً بهصورت درصد سالانه بیان میشود. فرض کنید ۱۰۰ میلیون تومان با نرخ ۲۰ درصد در سال قرض بگیرید (عدد فرضی است). در این حالت و بدون در نظر گرفتن جزئیات اقساط، هزینه استفاده از این پول در یک سال حدود ۲۰ میلیون تومان است.
پاسخ کوتاه به اینکه نرخ بهره چیست این است: قیمت زمان و ریسک پول. کسی که پولش را قرض میدهد، از استفاده دیگر از آن صرفنظر میکند. به همین دلیل معمولاً سه جزء در نرخ بهره لحاظ میشود:
- پاداش صبر: جبران اینکه استفاده از پول امروز به آینده موکول شده است.
- جبران تورم مورد انتظار: اگر قیمتها بالا برود، همان مبلغ در آینده قدرت خرید کمتری دارد.
- جبران ریسک: احتمال اینکه وامگیرنده نتواند بدهیاش را بهموقع یا کامل پس بدهد.
نرخ بهره در نظام بانکی ایران
در ایران، بر اساس قانون عملیات بانکی بدون ربا، بانکها بهجای «بهره» از اصطلاح «سود» استفاده میکنند. به همین دلیل در زندگی روزمره بیشتر با نرخ سود بانکی سروکار داریم؛ یعنی سود علیالحساب سپردهها و نرخ سود تسهیلات. ساختار حقوقی این دو با بهره متفاوت است، اما از نگاه اقتصادی همان نقش را دارند و قیمت پول را برای سپردهگذار و وامگیرنده مشخص میکنند.
نرخ بهره اسمی و واقعی
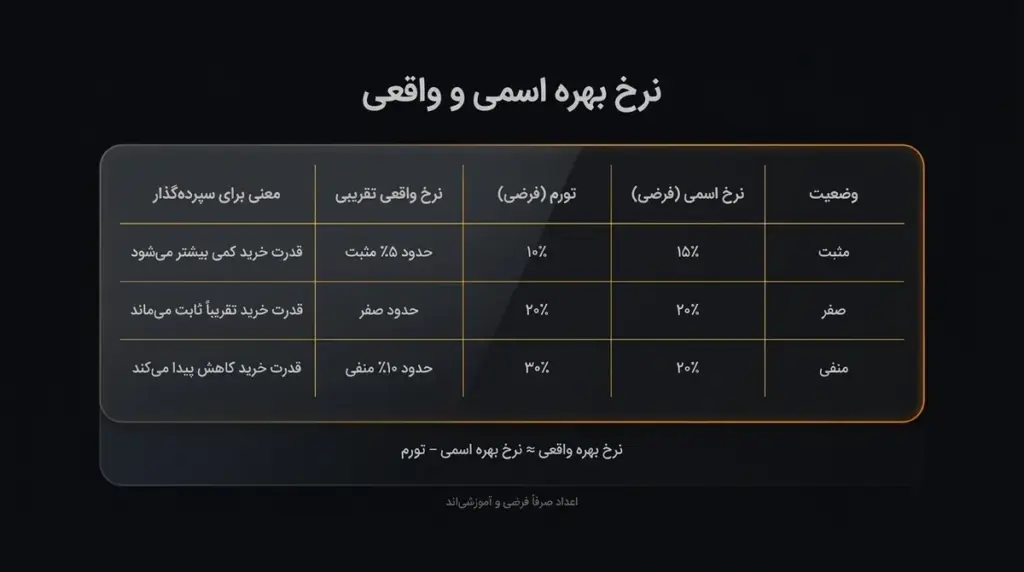
نرخ بهره اسمی (Nominal) همان عددی است که بانک یا قرارداد اعلام میکند؛ مثلاً «سود سالانه ۲۰ درصد». نرخ بهره واقعی (Real) نشان میدهد که بعد از کسر اثر تورم، قدرت خرید پول شما واقعاً چقدر تغییر کرده است. اگر با مفهوم تورم آشنا نیستید، پیشنهاد میکنیم ابتدا مقاله تورم چیست را بخوانید.
رابطه تقریبی این دو ساده است: نرخ بهره واقعی ≈ نرخ بهره اسمی منهای نرخ تورم. این فرمول در نرخهای پایین دقت خوبی دارد. اما وقتی تورم بالاست، مثل شرایطی که اقتصاد ایران بارها تجربه کرده، فرمول دقیقتر نتیجه واقعیتری میدهد: (۱ + نرخ اسمی) ÷ (۱ + تورم) − ۱.
یک مثال گامبهگام (همه اعداد فرضی هستند):
- ۱۰۰ میلیون تومان را با نرخ اسمی ۲۰ درصد سپرده میکنید و بعد از یک سال ۱۲۰ میلیون تومان دارید.
- در همین یک سال تورم ۳۰ درصد بوده است. سبد کالایی که اول سال ۱۰۰ میلیون تومان قیمت داشت، حالا ۱۳۰ میلیون تومان است.
- قدرت خرید شما حدود ۱۲۰ ÷ ۱۳۰ ≈ ۰٫۹۲۳ برابر شده است. یعنی با وجود بیشتر شدن عدد موجودی، حدود ۷٫۷ درصد از قدرت خریدتان کم شده است.
| وضعیت | نرخ اسمی (فرضی) | تورم (فرضی) | نرخ واقعی تقریبی | معنی برای سپردهگذار |
|---|---|---|---|---|
| مثبت | ۱۵٪ | ۱۰٪ | حدود ۵٪ مثبت | قدرت خرید کمی بیشتر میشود |
| صفر | ۲۰٪ | ۲۰٪ | حدود صفر | قدرت خرید تقریباً ثابت میماند |
| منفی | ۲۰٪ | ۳۰٪ | حدود ۱۰٪ منفی | قدرت خرید کاهش پیدا میکند |
نکته: عدد بزرگ سود اسمی بهتنهایی نشان نمیدهد که ارزش پسانداز شما حفظ شده است. همیشه آن را کنار نرخ تورم بسنجید.
چه کسی نرخ بهره را تعیین میکند؟
هیچ نهادی همه نرخهای بهره یک اقتصاد را مستقیم تعیین نمیکند. معمولاً بانک مرکزی یک نرخ پایه یا «نرخ سیاستی» را هدفگذاری میکند. بقیه نرخها، از سود سپرده تا نرخ وام و بازده اوراق، تحت تأثیر همین نرخ و شرایط بازار شکل میگیرند.
بانک مرکزی و سیاست پولی
سیاست پولی (Monetary Policy) مجموعه تصمیمهایی است که بانک مرکزی برای کنترل تورم و حجم پول میگیرد. وقتی تورم بالاست، بانک مرکزی معمولاً با بالا بردن نرخ بهره سیاست انقباضی در پیش میگیرد تا وامگیری و خرج کردن کمتر شود. در دوره رکود، کاهش نرخ بهره میتواند وامگیری و فعالیت اقتصادی را تحریک کند.
نرخ بهره بینبانکی
بانکها برای جبران کسری نقدینگی روزانه به یکدیگر وام کوتاهمدت میدهند. نرخ این وامها نرخ بهره بینبانکی نام دارد و یکی از حساسترین نشانههای وضعیت پول در اقتصاد است. بانک مرکزی ایران با ابزارهایی مثل عملیات بازار باز و چارچوب کریدور نرخ سود تلاش میکند این نرخ را در محدوده هدف نگه دارد [نیاز به بررسی: دامنه فعلی کریدور در ۱۴۰۵].
در ایران، سقف نرخ سود سپردهها و تسهیلات بانکی را شورای پول و اعتبار تعیین میکند [نیاز به بررسی: سقفهای مصوب فعلی]. نرخهایی که در عمل شکل میگیرد، به انتظارات تورمی و نیاز بانکها به نقدینگی هم بستگی دارد. اطلاعیههای رسمی را میتوانید در سایت بانک مرکزی جمهوری اسلامی ایران دنبال کنید.
بانکهای مرکزی جهان
در اقتصاد جهانی، تصمیمهای بانک مرکزی آمریکا بیشترین اثر را بر ارزش دلار، جریان سرمایه و بازارهای جهانی دارد. ساختار و ابزارهای این نهاد را در مقاله فدرال رزرو جداگانه توضیح دادهایم.
اثر نرخ بهره بر وام و پسانداز
هزینه وام و اقساط
نرخ بهره مستقیمترین اثر را بر هزینه وام دارد. هر چه نرخ بالاتر باشد، قسط و مجموع مبلغ بازپرداخت بیشتر میشود. یک مثال سادهشده با اعداد فرضی و بدون در نظر گرفتن روش محاسبه اقساط:
- وام ۲۰۰ میلیون تومانی با نرخ ۱۸ درصد: هزینه سالانه حدود ۳۶ میلیون تومان
- همان وام با نرخ ۲۳ درصد: هزینه سالانه حدود ۴۶ میلیون تومان
در این مثال، ۵ واحد درصد افزایش نرخ، هزینه سالانه را حدود ۱۰ میلیون تومان بالا میبرد. به همین دلیل در دورههای نرخ بهره بالا، خانوارها و کسبوکارها کمتر وام میگیرند. در فضای تورمی ممکن است وام با نرخ واقعی منفی «ارزان» به نظر برسد، اما توان بازپرداخت و ثبات درآمد همچنان مهمترین معیار است.
سود سپرده و پسانداز
برای سپردهگذار، افزایش نرخ سود بانکی در نگاه اول خبر خوبی است، چون درآمد اسمی بیشتری به دست میآورد. اما معیار اصلی نرخ واقعی است. اگر تورم از نرخ سود بیشتر باشد، سپرده بانکی بهتنهایی ممکن است نتواند قدرت خرید پسانداز را حفظ کند.
پیش از انتخاب هر سپرده، این موارد را در نظر بگیرید:
- نرخ سود در مقایسه با تورم و انتظارات تورمی
- مدت سپرده و شرایط برداشت زودتر از موعد
- علیالحساب بودن سود و احتمال تغییر آن در طول دوره
- نیاز شما به نقدینگی در ماههای آینده
مقایسه سپرده بانکی با داراییهایی مثل طلا برای حفظ ارزش پسانداز، موضوع مقاله طلا یا سپرده بانکی است که هر دو گزینه را با ریسکهایشان کنار هم گذاشته است.
اثر نرخ بهره بر بازار داراییها
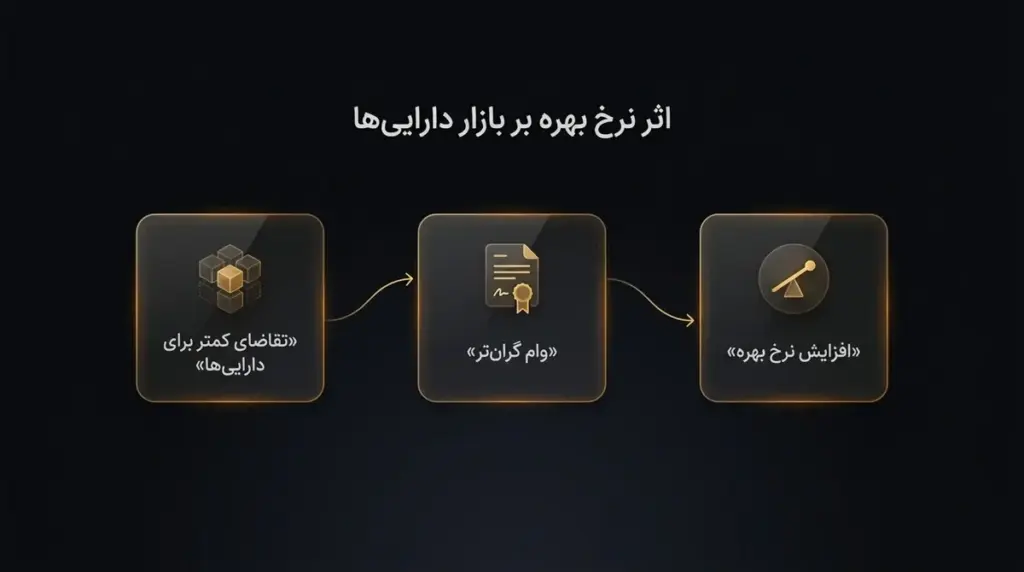
یکی از دلایلی که دانستن اینکه نرخ بهره چیست برای هر پساندازکنندهای اهمیت دارد، اثر آن بر قیمت داراییهاست. وقتی سپرده بانکی یا اوراق با درآمد ثابت سود بیشتری میدهند، نگه داشتن داراییهای پرنوسان هزینه فرصت (Opportunity Cost) بیشتری پیدا میکند. همزمان، گرانتر شدن وام، توان خرید دارایی با پول قرضی را کم میکند.
جدول زیر واکنش معمول بازارها به افزایش نرخ بهره را نشان میدهد. اینها گرایشهای کلی هستند، نه قانون قطعی:
| بازار | اثر معمول افزایش نرخ بهره | دلیل اصلی |
|---|---|---|
| سهام | فشار نزولی | سود آینده شرکتها با نرخ بالاتری تنزیل میشود و هزینه تأمین مالی بالا میرود |
| مسکن | کاهش تقاضا و معاملات | وام خرید مسکن گرانتر میشود |
| اوراق با درآمد ثابت | افت قیمت اوراق قبلی | اوراق جدید سود بیشتری میدهند |
| ارز | تقویت پول ملی در بسیاری از اقتصادها | سرمایه برای دریافت سود بالاتر جذب میشود |
در اقتصاد ایران این روابط همیشه به همین شکل دیده نمیشود. وقتی تورم بالا و نرخ بهره واقعی منفی است، بخشی از پساندازها برای حفظ ارزش به سمت ارز، مسکن یا طلا میرود. نرخ دلار آزاد، انتظارات تورمی و عوامل سیاسی هم میتوانند اثر نرخ بهره را کمرنگتر یا پررنگتر کنند.
طلا سودی پرداخت نمیکند؛ به همین دلیل وقتی نرخ بهره واقعی بالا میرود، هزینه فرصت نگهداری آن بیشتر میشود. این اثر با نرخ ارز و تورم داخلی ترکیب میشود که جزئیاتش را در مقاله نرخ بهره و قیمت طلا بررسی کردهایم.
هشدار: بازارها معمولاً به انتظار تغییر نرخ بهره واکنش نشان میدهند، نه فقط به خود تصمیم. به همین دلیل گاهی قیمتها پیش از اعلام رسمی یا حتی خلاف انتظار حرکت میکنند. بهتر است تصمیم مالی را فقط بر پایه یک خبر نرخ بهره نگیرید.
سوالات متداول
۱. نرخ سود بانکی همان نرخ بهره است؟
از نظر اقتصادی تقریباً بله. نرخ سود بانکی در ایران همان نقش نرخ بهره را دارد و قیمت پول را برای سپردهگذار و وامگیرنده تعیین میکند. تفاوت اصلی حقوقی است. بر اساس قانون عملیات بانکی بدون ربا، رابطه بانک و مشتری در قالب عقود اسلامی تعریف میشود و سود سپرده علیالحساب است. با این حال، در تحلیلهای اقتصادی میتوان این دو را مشابه در نظر گرفت.
۲. نرخ بهره واقعی منفی یعنی چه؟
یعنی نرخ تورم از نرخ سود اسمی بیشتر است. در این حالت عدد موجودی حساب شما بالا میرود، اما با آن کالا و خدمات کمتری میتوانید بخرید. مثلاً با سود ۲۰ درصد و تورم ۳۰ درصد (اعداد فرضی)، حدود ۷٫۷ درصد از قدرت خرید پسانداز کم میشود. نرخ واقعی منفی معمولاً وامگیری را تشویق میکند و سپردهگذاری را کمجذابتر میکند.
۳. نرخ بهره بینبانکی چه اهمیتی دارد؟
نرخ بهره بینبانکی نرخی است که بانکها برای وامهای کوتاهمدت به یکدیگر میپردازند. بانک مرکزی سیاست پولی را از طریق همین بازار اجرا میکند. به همین دلیل تغییر این نرخ معمولاً نشانه زودهنگامی از جهت نرخ سود سپرده و تسهیلات است. افزایش آن اغلب نشان میدهد نقدینگی بانکها کمتر یا سیاست پولی سختگیرانهتر شده است.
۴. چرا بانک مرکزی برای کنترل تورم نرخ بهره را بالا میبرد؟
افزایش نرخ بهره وام گرفتن را گرانتر و پسانداز را جذابتر میکند. در نتیجه تقاضا برای کالا، خدمات و داراییها کم میشود و فشار روی قیمتها کاهش پیدا میکند. اثر این سیاست معمولاً با چند ماه تأخیر ظاهر میشود. این سیاست هزینههایی هم دارد؛ از جمله کندتر شدن رشد اقتصادی و کاهش سرمایهگذاری.
جمعبندی
به زبان ساده، اگر بپرسیم نرخ بهره چیست، پاسخ این است: قیمت استفاده از پول در طول زمان که هم هزینه وامگیرنده و هم پاداش سپردهگذار را تعیین میکند. عدد اسمی بهتنهایی کافی نیست و باید آن را کنار تورم سنجید. شناخت این مفهوم به شما کمک میکند خبرهای اقتصادی را بهتر بفهمید و درباره وام، پسانداز و داراییها آگاهانهتر و بدون عجله تصمیم بگیرید.
نکات کلیدی:
- نرخ بهره واقعی تقریباً برابر نرخ اسمی منهای تورم است و معیار اصلی حفظ قدرت خرید است.
- بانک مرکزی با سیاست پولی و بازار بینبانکی به نرخها جهت میدهد. در ایران، سقف سود بانکی را شورای پول و اعتبار تعیین میکند.
- افزایش نرخ بهره وام را گرانتر و سپرده را جذابتر میکند.
- اثر نرخ بهره بر بازارها یک گرایش کلی است، نه قانون قطعی.
اگر بعد از بررسی این نکات تصمیم گرفتید روند بازار طلا را هم کنار نرخ بهره و تورم دنبال کنید، میتوانید قیمت لحظهای طلا را در نارگلد ببینید و با خیال راحت و بدون عجله تصمیم بگیرید.
این مطلب صرفاً آموزشی است و توصیه مالی یا سرمایهگذاری محسوب نمیشود. پیش از هر تصمیم، ریسکها را با شرایط مالی خود بسنجید.