ارزش زمانی پول (Time Value of Money) یعنی یک مبلغ مشخص پول امروز، از همان مبلغ در آینده ارزش بیشتری دارد. دلیلش ساده است: پولی که امروز در دست شماست میتواند به کار گرفته شود، قدرت خریدش هنوز با تورم کم نشده و دریافتش قطعی است. به همین دلیل یک میلیون تومان امروز با یک میلیون تومان سال بعد برابر نیست. در این مقاله قدمبهقدم و با مثالهای فرضی یاد میگیرید ارزش آتی و ارزش فعلی چیست، نرخ تنزیل و هزینه فرصت چه نقشی دارند و این مفهوم چطور در تصمیمهای روزمرهای مثل خرید اقساطی یا قرض دادن به شما کمک میکند.
ارزش زمانی پول چیست؟
ارزش زمانی پول یکی از پایهایترین مفاهیم مالی است و تقریباً همه تصمیمهای پسانداز، وام و سرمایهگذاری بر آن تکیه دارند. ایده اصلی این است که زمان دریافت یا پرداخت پول به اندازه خود مبلغ اهمیت دارد. پس برای مقایسه دو مبلغ، باید بدانیم هر کدام چه زمانی دریافت یا پرداخت میشود.
فرض کنید کسی به شما دو پیشنهاد بدهد: یک میلیون تومان را امروز بگیرید یا همین مبلغ را یک سال بعد. بیشتر افراد بدون هیچ محاسبهای گزینه اول را انتخاب میکنند. این مفهوم همین حس طبیعی را به زبان عدد درمیآورد و نشان میدهد یک میلیون تومان سال بعد، امروز دقیقاً چقدر میارزد.
این موضوع فقط به کار بانکها و تحلیلگران نمیآید. وقتی بین خرید نقدی و اقساطی انتخاب میکنید، به کسی قرض میدهید یا تصمیم میگیرید پساندازتان را کجا نگه دارید، در واقع دارید پول امروز را با پول آینده مقایسه میکنید.
چرا پول امروز ارزشمندتر است؟
سه دلیل اصلی باعث میشود پول امروز از همان مبلغ در آینده ارزشمندتر باشد. بیایید ساده و شفاف هر کدام را بررسی کنیم.
۱. امکان به کار گرفتن پول
پولی که امروز دارید میتواند در یک سپرده، کسبوکار یا دارایی دیگر قرار بگیرد و در طول سال بازده ایجاد کند. اگر همین پول را یک سال بعد بگیرید، این فرصت را از دست دادهاید. هرچه گزینههای بهتری برای استفاده از پول داشته باشید، صبر کردن برایتان گرانتر تمام میشود.
۲. تورم و ارزش پول
تورم یعنی افزایش مداوم سطح عمومی قیمتها. وقتی قیمتها بالا میرود، با یک مبلغ ثابت کالای کمتری میتوان خرید و قدرت خرید پول کم میشود. اگر تورم سالانه ۳۰ درصد باشد (عدد فرضی است)، یک میلیون تومان سال بعد تقریباً همان چیزی را میخرد که امروز با حدود ۷۶۹ هزار تومان میشود خرید. برای آشنایی دقیقتر با سازوکار تورم، مطلب تورم چیست را بخوانید.
۳. عدم قطعیت و ریسک
پولی که امروز در دست شماست قطعی است، اما وعده دریافت پول در آینده همیشه کمی ریسک دارد. ممکن است بدهکار نتواند بهموقع پرداخت کند، شرایط اقتصادی تغییر کند یا خودتان زودتر به پول نیاز پیدا کنید. هرچه این ریسک بیشتر باشد، پول آینده امروز کمتر میارزد.
ارزش آتی و ارزش فعلی
برای محاسبه ارزش پول در زمانهای مختلف، دو مفهوم کلیدی داریم. ارزش آتی (Future Value) نشان میدهد پول امروز شما با یک نرخ مشخص، در آینده به چه مبلغی میرسد. ارزش فعلی (Present Value) برعکس است و میگوید پولی که در آینده دریافت میکنید، امروز چقدر میارزد.
محاسبه ارزش آتی
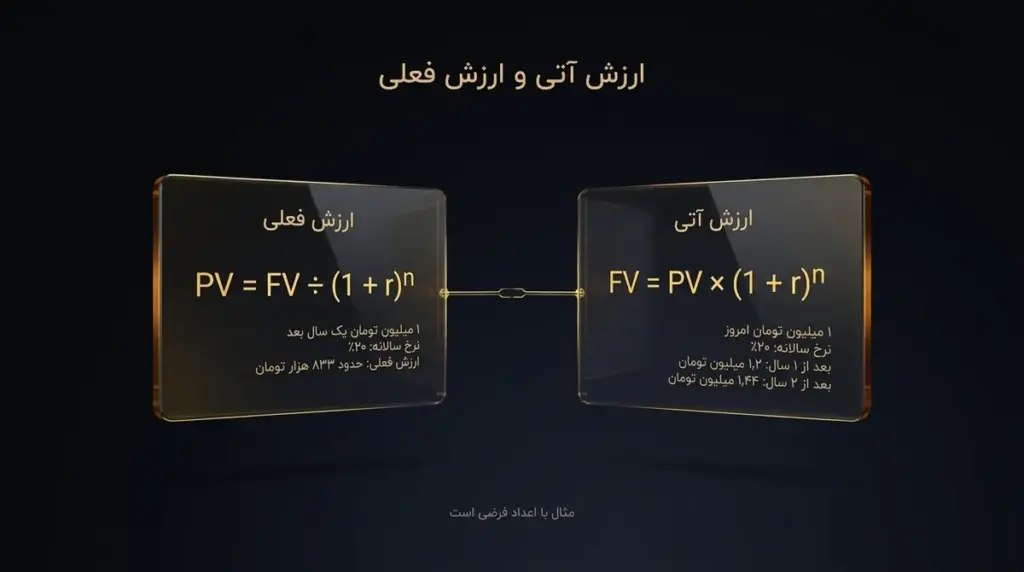
فرمول ساده ارزش آتی این است: FV = PV × (1 + r)^n. در این فرمول PV مبلغ امروز، r نرخ بازده سالانه و n تعداد سالهاست.
- مبلغ امروز: ۱ میلیون تومان؛ نرخ بازده سالانه: ۲۰ درصد (عدد فرضی است).
- بعد از یک سال: ۱ × ۱٫۲ = ۱٫۲ میلیون تومان.
- بعد از دو سال: ۱ × ۱٫۲ × ۱٫۲ = ۱٫۴۴ میلیون تومان.
در سال دوم، بازده نه فقط روی اصل پول، بلکه روی بازده سال اول هم محاسبه شد. این همان اثری است که در مطلب سود مرکب جداگانه بررسی کردهایم.
محاسبه ارزش فعلی
فرمول ارزش فعلی همان فرمول قبلی است که برعکس شده: PV = FV ÷ (1 + r)^n. به این فرایند «تنزیل» میگویند، یعنی برگرداندن پول آینده به ارزش امروز.
- مبلغی که یک سال بعد دریافت میکنید: ۱ میلیون تومان.
- نرخ سالانه: ۲۰ درصد (عدد فرضی است).
- ارزش فعلی: ۱ ÷ ۱٫۲ ≈ ۰٫۸۳۳ میلیون تومان، یعنی حدود ۸۳۳ هزار تومان.
به زبان ساده، اگر بتوانید پول را با بازده ۲۰ درصد به کار بگیرید، یک میلیون تومانی که سال بعد دریافت میکنید برای شما تقریباً با ۸۳۳ هزار تومان امروز برابر است. این همان پاسخ عددی به عنوان این مقاله است.
نرخ تنزیل و هزینه فرصت
در هر دو محاسبه بالا، عدد r نقش اصلی را دارد. وقتی از امروز به آینده حرکت میکنیم به آن نرخ بازده میگوییم و وقتی پول آینده را به امروز برمیگردانیم، به آن نرخ تنزیل (Discount Rate) میگویند. انتخاب این نرخ مهمترین و در عین حال سختترین بخش محاسبه ارزش پول است.
هزینه فرصت چیست؟
هزینه فرصت (Opportunity Cost) یعنی بازده بهترین گزینهای که به خاطر انتخاب فعلی از دست میدهید. مثلاً اگر پولتان را به کسی قرض بدهید، هزینه فرصت آن بازدهی است که میتوانستید در گزینه دیگری با ریسک مشابه به دست آورید. به همین دلیل، نرخ تنزیل معمولاً بر اساس هزینه فرصت انتخاب میشود.
چه عواملی نرخ تنزیل را تعیین میکنند؟
- نرخ تورم: هرچه تورم بالاتر باشد، پول آینده قدرت خرید کمتری دارد و نرخ تنزیل بالاتر میرود.
- نرخهای رایج بازار: سود سپرده و نرخهای رایج اقتصاد، حداقل بازده در دسترس را نشان میدهند.
- ریسک: هرچه احتمال دریافت نشدن پول یا نوسان بازده بیشتر باشد، نرخ تنزیل بالاتری لازم است.
- افق زمانی و نیاز به نقدینگی: اگر احتمال دارد زود به پول نیاز پیدا کنید، صبر کردن برایتان هزینه بیشتری دارد.
نقش بانک مرکزی و سیاستهای پولی در تعیین سطح نرخها را در مطلب نرخ بهره توضیح دادهایم. نکته مهم این است که نرخ تنزیل عددی ثابت و یکسان برای همه نیست. جدول زیر نشان میدهد ارزش فعلی یک مبلغ چقدر به این نرخ حساس است.
| نرخ تنزیل سالانه (فرضی) | ارزش فعلی ۱ میلیون تومانِ سال بعد |
|---|---|
| ۱۰٪ | حدود ۹۰۹ هزار تومان |
| ۲۰٪ | حدود ۸۳۳ هزار تومان |
| ۴۰٪ | حدود ۷۱۴ هزار تومان |
کاربرد ارزش زمانی پول در تصمیمهای روزمره
شاید فرمولها کمی خشک به نظر برسند، اما همین منطق ساده در موقعیتهای آشنای زندگی به کار میآید. چند نمونه را با هم ببینیم.
خرید نقدی یا اقساطی
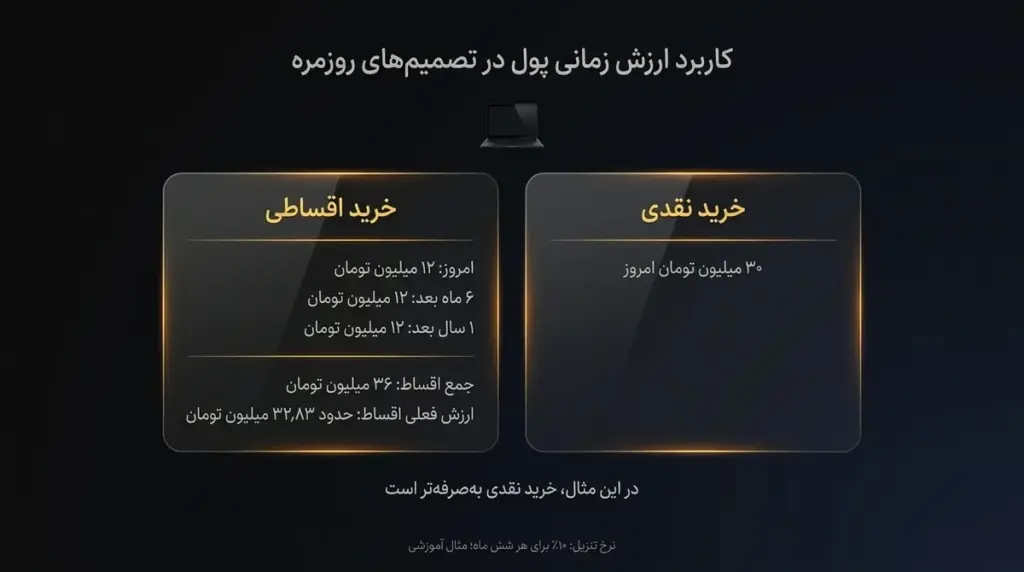
فرض کنید لپتاپی را میتوانید نقدی ۳۰ میلیون تومان بخرید یا در سه قسط ۱۲ میلیون تومانی بپردازید: امروز، شش ماه بعد و یک سال بعد. جمع اقساط ۳۶ میلیون تومان است، اما برای مقایسه درست باید ارزش فعلی آنها را حساب کنیم. نرخ تنزیل را ۱۰ درصد برای هر شش ماه در نظر میگیریم (عدد فرضی است).
- قسط امروز: ارزش فعلی همان ۱۲ میلیون تومان است.
- قسط شش ماه بعد: ۱۲ ÷ ۱٫۱ ≈ ۱۰٫۹۱ میلیون تومان.
- قسط یک سال بعد: ۱۲ ÷ ۱٫۲۱ ≈ ۹٫۹۲ میلیون تومان.
- جمع ارزش فعلی اقساط: حدود ۳۲٫۸۳ میلیون تومان.
چون ارزش فعلی اقساط از قیمت نقدی بیشتر است، در این مثال خرید نقدی بهصرفهتر است. اما اگر نرخ تنزیل شما خیلی بالاتر باشد یا اختلاف قیمت نقد و اقساط کمتر باشد، نتیجه ممکن است برعکس شود. پس بهجای جمع ساده اقساط، ارزش فعلی آنها را با قیمت نقدی مقایسه کنید.
قرض دادن بدون سود
اگر امروز ۱۰ میلیون تومان به یکی از نزدیکانتان قرض بدهید و همان مبلغ را یک سال بعد پس بگیرید، از نظر عددی چیزی کم نشده است. اما با نرخ تنزیل ۲۰ درصد، ارزش امروز آن مبلغ حدود ۸٫۳ میلیون تومان است (عدد فرضی است). این محاسبه درست یا غلط بودن قرض دادن را تعیین نمیکند؛ فقط کمک میکند هزینه واقعی آن را آگاهانه بپذیرید.
نگه داشتن پول نقد و انتخاب جای پسانداز
پولی که بدون استفاده در حساب جاری یا خانه میماند، در دورههای تورمی بهتدریج قدرت خریدش را از دست میدهد. از طرف دیگر، هر گزینهای که بازده بیشتری وعده میدهد، معمولاً ریسک بیشتری هم دارد؛ از سپرده بانکی گرفته تا طلا، سهام یا ملک. فرق نگه داشتن پول برای حفظ ارزش با به کار گرفتن آن برای رشد را در مطلب تفاوت پسانداز و سرمایهگذاری بخوانید.
نکته: برای هزینههای ضروری و صندوق اضطراری، نقدشوندگی و امنیت مهمتر از بازده است. این مفهوم ابزاری برای مقایسه گزینههاست، نه دلیلی برای اینکه همه پولتان را وارد داراییهای پرنوسان کنید.
سوالات متداول
۱. ارزش زمانی پول با تورم چه فرقی دارد؟
تورم فقط یکی از دلایل این مفهوم است. ارزش پول امروز حتی در اقتصادی با تورم صفر هم بیشتر از پول آینده است، چون میتوان آن را به کار گرفت و دریافتش قطعی است. تورم کاهش قدرت خرید را نشان میدهد، اما ارزش زمانی پول علاوه بر آن، هزینه فرصت و ریسک را هم در نظر میگیرد. در اقتصاد ایران، تورم معمولاً سهم بزرگی از این اختلاف را تشکیل میدهد.
۲. در اقساط هم ارزش زمانی پول مهم است؟
بله، و یکی از کاربردیترین جاهای آن همینجاست. جمع ساده اقساط معیار دقیقی نیست، چون قسطهایی که دیرتر پرداخت میشوند امروز کمتر میارزند. برای مقایسه درست، ارزش فعلی همه اقساط را با یک نرخ تنزیل واقعبینانه حساب کنید و با قیمت نقدی بسنجید. هزینههای جانبی مثل پیشپرداخت، کارمزد، چک ضمانت یا جریمه دیرکرد را هم در نظر بگیرید.
۳. نرخ تنزیل را برای محاسبه شخصی چطور انتخاب کنیم؟
عدد دقیق و واحدی وجود ندارد. یک روش ساده این است که از خودتان بپرسید اگر این پول را در اختیار داشتید، در گزینهای با ریسک مشابه چه بازدهی میتوانستید به دست آورید. برای تصمیمهای کمریسک، نرخ سود سپردههای رایج نقطه شروع معقولی است و برای تصمیمهای پرریسکتر، نرخ بالاتری لازم است. اگر مطمئن نیستید، محاسبه را با چند نرخ مختلف تکرار کنید.
۴. آیا نگه داشتن پول نقد همیشه به ضرر است؟
خیر. نگه داشتن مقداری پول نقد برای هزینههای جاری و شرایط اضطراری ضروری است، حتی اگر در دورههای تورمی بخشی از قدرت خریدش کم شود. این کاهش، بهای نقدشوندگی و آرامش خاطر است. شناختن این هزینه به شما کمک میکند درباره پول مازاد، با توجه به هدف، افق زمانی و ریسک، آگاهانهتر تصمیم بگیرید.
جمعبندی
ارزش زمانی پول توضیح میدهد چرا یک میلیون تومان امروز با یک میلیون تومان سال بعد برابر نیست: پول امروز را میتوان به کار گرفت، تورم قدرت خرید پول آینده را کم میکند و وعده دریافت در آینده همیشه کمی ریسک دارد. با دو ابزار ساده، یعنی ارزش آتی و ارزش فعلی، و انتخاب یک نرخ تنزیل واقعبینانه، میتوانید گزینههای مالی را منصفانهتر با هم مقایسه کنید.
- ارزش آتی نشان میدهد پول امروز در آینده به چه مبلغی میرسد و ارزش فعلی نشان میدهد پول آینده امروز چقدر میارزد.
- نرخ تنزیل بر اساس هزینه فرصت، تورم و ریسک انتخاب میشود و برای هر نفر میتواند متفاوت باشد.
- در خرید اقساطی، ارزش فعلی اقساط را با قیمت نقدی مقایسه کنید، نه جمع ساده آنها را.
- بازده بیشتر معمولاً با ریسک بیشتر همراه است؛ نقدشوندگی صندوق اضطراری را فدای بازده نکنید.
اگر بعد از بررسی این نکات تصمیم گرفتید گزینههای مختلف حفظ ارزش پسانداز را بررسی کنید، میتوانید قیمت لحظهای طلا را در نارگلد ببینید و با خیال راحت و بدون عجله تصمیم بگیرید.
این مطلب صرفاً آموزشی است و توصیه مالی یا سرمایهگذاری محسوب نمیشود. پیش از هر تصمیم، ریسکها را با شرایط مالی خود بسنجید.